2015年の1月、Excelのシートに初めて資産の合計を入力したとき、特に深い意味はありませんでした。
「なんとなく、お金の状況をまとめておこう」——それだけでした。当時はどこかのブログか本で「資産は毎月記録するといい」という話を読んだ記憶があります。何かの役に立つかもしれないと思い、始めてみました。
あれから約11年半。毎月欠かさず更新し続けました。引っ越しをした月も、タイに赴任していた時期も、仕事が忙しかった月も、記録だけは続けました。データが積み重なることで、自分の資産の全体像がぼんやりとわかるようになっていきました。
今回、そのデータをChatGPTへ渡し、分析してもらいました。
この記事はChatGPTの活用法を紹介するものではありません。また「AIはすごい」という話でもありません。記録を続けることで何が見えてくるか——その話です。
【目次】
- 11年間、記録してきたデータとは
- 不動産の扱いについて
- ChatGPTに分析してもらった
- 最も驚いたのは年率12.3%という数字
- 資産推移を時系列で振り返る
- 暴落でも売っていなかった、という指摘
- 不動産が静かに働き続けてくれた
- AI分析で気付いたこと
- 今後は増やすより守ることも意識する
- 記録していたから分析できた
- これからも記録を続けたい
- 長期資産管理を続けるためのチェックリスト
11年間、記録してきたデータとは
記録の内容はシンプルです。毎月末に、自分が保有するすべての金融資産をExcelへ入力します。項目は以下です。
| 資産カテゴリ | 内容 |
|---|---|
| 現金 | 銀行預金・生活防衛費 |
| 株式 | 日本株・米国株・高配当株 |
| 投資信託 | インデックスファンド・積立投資 |
| ゴールド | 金地金・金ETF |
| 法人資産 | 法人口座の現金・投資 |
| その他金融資産 | FX評価額など |
フォーマットは10年以上ほぼ変えていません。項目を変えると過去との比較が難しくなるためです。続けることを優先し、複雑にしませんでした。足し算をするのが面倒なので証券口座、銀行口座の金額をそれぞれのカテゴリに分けていて、カテゴリごとを足すようにしていました。
不動産の扱いについて
読者へ先にお伝えしたいことがあります。
私は2010年から不動産投資を行っていますが、今回の資産記録には不動産そのものの含み益(エクイティ)は含めていません。不動産の時価評価はタイミングによってばらつきがあり、「今日の時点での正確な価値」が把握しにくいためです。この部分はまた別途評価をしたいと思います。
一方で、不動産が生み出した家賃収入やキャッシュフローは、毎月の現金残高に反映されています。つまり今回の分析は、純粋な金融資産と、不動産から生まれたキャッシュフローの合計という位置付けです。不動産の評価益を含めれば、数字はさらに変わります。
ChatGPTに分析してもらった
約11年半分のデータを整理し、ChatGPTへ渡しました。入力したのは毎月の資産合計と、カテゴリ別の内訳です。
指示したのは「資産推移の傾向・年平均成長率・ドローダウン・自分の資産形成の特徴を教えてほしい」というシンプルなものでした。
ChatGPTが返してきた分析は、計算の整理と傾向の言語化でした。自分の手元にあるデータを客観的な言葉に変換してくれるという点で、使いやすかったと感じます。
※ ChatGPTの分析は、入力したデータに基づく計算・整理です。将来の運用成果を保証するものではありません。AIは数字の整理や傾向の言語化は得意ですが、投資判断は最終的に自分で行う必要があります。この記事に記載の数字も、あくまで私個人の過去実績です。
最も驚いたのは年率12.3%という数字
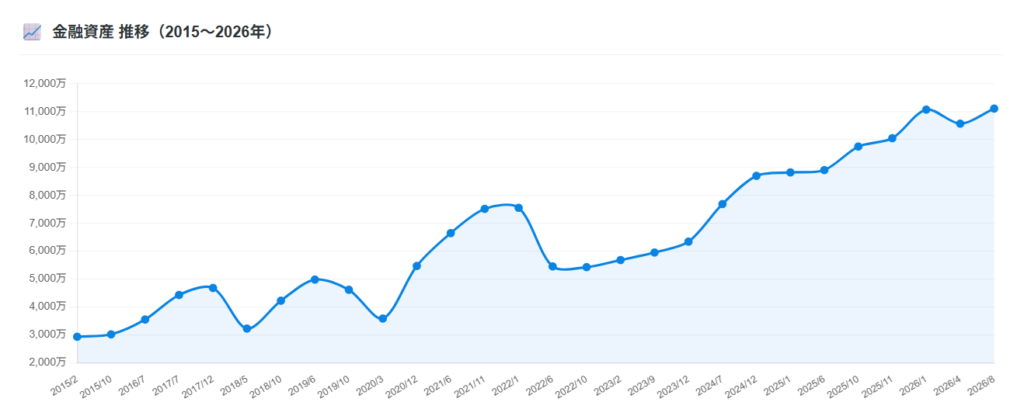
資産が増えていることは、なんとなく感じていました。しかし、年平均でどのくらい成長しているかは、計算したことがありませんでした。
ChatGPTが出してきたCAGR(年平均成長率)は、約12.3%でした。
| 項目 | 数値 |
|---|---|
| 開始時資産(2015年) | 約2,933万円 |
| 現在資産(2026年) | 約1億1,112万円 |
| 増加倍率 | 約3.8倍 |
| 期間 | 約11年半 |
| CAGR(年平均成長率) | 約12.3% |
CAGRとは「Compound Annual Growth Rate」の略で、複利で年平均何%成長したかを示す指標です。計算式は以下です。
CAGRの計算式
CAGR=(終了時資産 ÷ 開始時資産)^(1 ÷ 年数)- 1
例:(1億1,112万円 ÷ 2,933万円)^(1 ÷ 11.5)- 1 ≒ 12.3%
| 計算要素 | 数値 |
|---|---|
| 開始資産(PV) | 29,330,000円 |
| 終了資産(FV) | 111,120,000円 |
| 増加倍率(FV÷PV) | 約3.789倍 |
| 期間(年) | 11.5年 |
| CAGR | 約12.3% |
この12.3%という数字を、自慢したいわけではありません。むしろ、「そういう数字だったのか」という驚きの方が大きかったです。毎月の積み重ねが、年単位でどういう意味を持つかを把握していなかった。データがあったから、初めてわかったことでした。
また、この数字はあくまで過去の実績です。運が良かった部分もあります。市場環境にも恵まれました。同じような運用をしても、同じ結果になるとは限りません。将来の成長を保証するものでは一切ありません。
資産推移を時系列で振り返る
| 期間 | 概況 | 主な出来事・特徴 |
|---|---|---|
| 2015〜2017年 | 土台作りの時期 | 積立投資・不動産キャッシュフローの蓄積。大きな動きはなく、着実に増加。NISAはフル活用。 |
| 2018〜2019年 | 成長がやや鈍化 | 米中貿易摩擦・株式市場の調整。積立は継続したが資産の伸びは緩やか。物件も購入。 |
| 2020年 | コロナショック | 株式が急落。ただし不動産からの家賃収入は継続。株を売らずに保有を維持。コロナの急落後に追加投資。 |
| 2021年 | 大きく伸びる | 株式市場の回復・上昇。保有を続けていた株式の評価額が大幅増 |
| 2022年 | 最大ドローダウン | 世界的な金融引き締め・株式下落。アメリカ株が下げて、資産が一時的に大きく減少。法人での物件も購入。 |
| 2023〜2026年 | 過去最高を更新 | 株式回復・ゴールド上昇・半導体ブーム。資産合計が1億円を超え、更新を続ける |
改めて並べると、山と谷がある11年でした。ただ、どの谷も、売らずに待ち続けたことで、その後の回復を拾うことができました。それが今の数字につながっています。
ドローダウンとは、資産がピーク時から最大でどれだけ下落したかを示す指標です。2022年は、資産ピーク比で数百万円単位の下落がありました。数字だけ見ると決して小さくありません。それでも売らなかったのは、不動産のキャッシュフローという安定した収入があったことが大きく影響していると思っています。
暴落でも売っていなかった、という指摘
ChatGPTの分析の中で、一番印象に残ったのはこの点でした。
「2020年のコロナショック、2022年の下落局面において、資産合計の減少は確認できますが、その後に再び増加に転じています。記録上、暴落局面で大きく資産を減らして回復しない、というパターンが見当たりません。保有を維持し続けたことが、長期の成長率に寄与していると考えられます。」
正直に言うと、売らなかったのは、「売らないと決めていた」というより、「売る気にならなかった」という部分も大きかったです。理由は後述しますが、不動産からの家賃収入が毎月入ってくる状況で、株式を慌てて換金する必要がなかった。それが結果として「売らない」という行動につながっていました。
ChatGPTに指摘されてから気付いたことがあります。意図してやっていなかったことが、結果として正しい行動になっていたということです。
不動産が静かに働き続けてくれた
2020年も、2022年も、株価は下がりました。ポートフォリオ上の評価額は下落しました。それでも毎月、家賃収入は入ってきました。
株式の値動きは大きく、評価額が数百万円単位で変わることがあります。それに比べると、不動産の家賃収入は月次での変動が比較的小さい傾向があります。もちろん不動産にも空室リスク、修繕費用、金利上昇、家賃下落といったリスクは存在します。しかし少なくとも私の経験では、株式が急落したときでも不動産のキャッシュフローは大きく変わりませんでした。
この「株式が下がっても不動産の収入は続く」という状況が、心理的な安定を生んでいたと思います。毎月の家賃収入があることで、「株を急いで売る必要がない」という判断が自然にできていました。
不動産と株式を組み合わせることの意味は、リターンだけではありません。暴落局面での行動を変えるという効果があったと、今回の分析を経て改めて感じました。
ただしこれは私の場合の話です。不動産投資は物件選び・融資条件・管理次第でリスクが大きく変わります。「不動産があれば安心」という話ではなく、組み合わせ方によって変わるという理解で読んでいただければと思います。
AI分析で気付いたこと
ChatGPTが分析した結果をもとに、自分の資産形成の特徴を整理すると、次のようになりました。
| 特徴 | 内容 | 自分の感想 |
|---|---|---|
| 暴落でも売らない | 下落局面でも保有を継続。記録上、大きく売却した形跡が見られない | 意識していなかったが、不動産収入があったので売る必要がなかった |
| 積立の継続 | 市場の上下に関わらず積立投資を継続した形跡がある | 淡々と続けていただけ。特別なことはしていない |
| 長期保有 | 短期売買よりも、数年単位での保有傾向が強い | 売買するほど株に詳しくないので、持ち続けていた |
| レバレッジの活用 | 不動産融資を通じて、自己資金以上の資産を運用している | 不動産のエクイティは今回の数字に含まれていないが、確かに機能している |
| 資産が資産を生む状態 | 家賃収入・配当・インデックスの複利が、新たな投資原資になっている | 最初は意識していなかったが、10年経つと確かにそういう構造になっていた |
| 途中で止めていない | 記録も投資も11年以上継続している | これが一番難しかったかもしれない |
自分では「当たり前のことをやっているだけ」と思っていたことが、客観的に見ると特徴として出てきました。特に「途中で止めていない」という点は、ChatGPTに指摘されるまで強みとして意識したことがありませんでした。
続けることを軽く見ていたのだと思います。しかし、続けることができる人は実はそれほど多くない。記録も、積立も、保有も——続けることが、資産形成において最も地味で、最も効いていたことだったかもしれません。
今後は増やすより守ることも意識する
ChatGPTはもう一点、気になる指摘をしていました。
「2025年以降、月次の資産変動幅が拡大しています。資産規模の増加に加え、ゴールドやFXの比率が高まったことで、ボラティリティ(価格変動)が大きくなっていると考えられます。」
確かにそうです。以前は数十万円単位で動いていた資産が、今は数百万円単位で増減することがあります。率で見れば似たようなものでも、額が変わると感覚が変わります。
FIREを目指している私にとって、これは重要なポイントです。FIRE後は給与収入がなくなる分、資産の大幅な減少が生活に直結します。増やすだけでなく、大きく減らさないことも、今後は意識していかなければなりません。
具体的には、ゴールドやFXのポジションサイズを資産全体の比率として管理すること、株式はインデックスを中心に持ち続けること、不動産からのキャッシュフローを生活費に使いすぎず積み上げること——こういったバランスを改めて考えるきっかけになりました。
記録していたから分析できた
今回の分析を終えて、一番強く感じたことはここです。
もし毎月の記録をしていなければ、今回の分析はできませんでした。ChatGPTに渡すデータがなかったからではなく、そもそも「自分の資産がどう推移してきたか」という事実が手元になかったからです。
CAGR12.3%という数字も、2020年に売らなかったという事実も、2022年に最大ドローダウンを記録したという経験も——記録があるから過去として振り返られます。記録がなければ、「なんとなく増えている気がする」というあいまいな感覚のままでした。
資産形成において、毎日売買することよりも、毎月記録を続けることの方が、長い目で見て重要だと感じています。記録は分析の材料になるだけでなく、自分の行動を客観的に振り返る機会にもなります。「あの月、何を買っていたのか」「あの下落のとき、どう動いたのか」——記録があると、過去の自分との対話ができます。
今回の11年半のデータは、私にとってお金のログ以上の意味を持っていました。
これからも記録を続けたい
私は、これからも毎月末に資産をExcelへ記録し続けるつもりです。来年、5年後、10年後——またChatGPTやそのときのAIへ渡してみれば、また違う発見があるはずです。
今回の分析で一番感じたのは、「続けることが一番難しく、一番価値がある」ということでした。特別な手法でなくても、続けることで積み重なる。それは資産の数字だけでなく、記録というデータにも言えることだと思います。
FIRE(Financial Independence, Retire Early)を目指していますが、私にとってFIREとは働かないことではありません。自分で仕事を選べる状態を作ることです。そのためには、お金の流れを把握し続けること、資産を把握し続けることが必要です。記録はそのための基本です。
「今日から記録を始めよう」と思った方へ——難しいことは何もありません。毎月末に銀行口座と証券口座の残高をExcelへ入力するだけで十分です。複雑なフォーマットより、シンプルで続けられる形が大切です。10年後、きっと今日の記録が財産になっていると思います。
長期資産管理を続けるためのチェックリスト
📋 記録を続けるための基本チェックリスト
【記録の仕組みを作る】
- 毎月末に記録する日時を決めている(例:月末最終日)
- 記録するカテゴリが固定されている(途中で変えない)
- 銀行・証券・保険など、確認先のリストを作っている
- フォーマットはシンプルで継続できるものにしている
【記録の内容を整理する】
- 現金・株式・投資信託・不動産収入・その他を分けて記録している
- 評価額と入金額(実際に出し入れした金額)を区別している
- 不動産の含み益を含めるかどうか、方針を統一している
- 過去データを誤って上書きしない仕組みがある
【記録を振り返る習慣】
- 年に1〜2回、1年前・3年前と比較している
- 大きな変動があった月に、何があったかをメモしている
- 暴落時に何をしたかを(売ったのか、保有したか)記録している
【分析に活かす】
- 3年以上データが積み上がったらCAGRを計算してみる
- ChatGPT等のAIへ渡す際は、金額の桁は変えても傾向を確認できる形にする
- AI分析はあくまで参考として、投資判断は自分で行う
- 分析結果を次の行動指針に活かしているか定期的に確認する
まとめ
2015年から約11年半、毎月続けてきた資産記録をChatGPTに分析してもらいました。CAGR約12.3%・約3.8倍という数字が出てきたこと、暴落でも売らなかったという行動の継続が成長に寄与していたこと、不動産のキャッシュフローが心理的な安定を生んでいたこと——自分では把握しきれていなかった事実が、データとして整理されることで見えてきました。
この記事で最も伝えたかったのは、AIの活用でもなく、資産運用の成功でもありません。記録を続けることに価値がある、ということです。記録があるからこそ、分析できる。分析できるから、自分の習慣を客観的に見られる。続けることが、長期投資の最も地味で、最も大切な行動かもしれません。
もし今日から資産を記録し始めたとすれば、10年後には今日の記録が財産になっているはずです。
あなたは資産を記録していますか?何年分のデータが手元にありますか?よければコメントで教えてください。
📌 あわせて読みたい(FIREクラスター)
- 45歳でFIREするために必要だった資産と収入——数字を正直に公開する
- 不動産投資によるFIREのメリットとリスク——空室・修繕・金利を含めて考える
- FIRE後の毎月の生活費はいくら必要か——家族の予算を全公開
- 完全FIREではなくサイドFIREを選ぶ理由——私の場合の判断基準
- 退職後の役員報酬を月6万円にする理由——社会保険と税金の現実
- 法人社保と任意継続の比較——FIREする前に必ず確認したいこと
- 企業型DC2,445万円をiDeCoへ移す理由——手続きと注意点
- 会社員の信用を失う前に銀行と確認すること——退職前の融資対策
コメント