不動産経営専用の法人を持っています。
立ち上げた当初は、「法人化すれば融資も広がるし節税もできる」という期待がありました。実際にそれは正しい。ただ、今振り返ると、使えているメリットと、まだ使い切れていないメリットがあります。
今回は、実際に法人を運営してきた立場から、メリットとデメリットを両方正直に書きます。「法人化したら得」という話だけでもなく、「やめておいた方がいい」という話でもなく、自分の状況に照らして判断できるような記事にしたいと思っています。
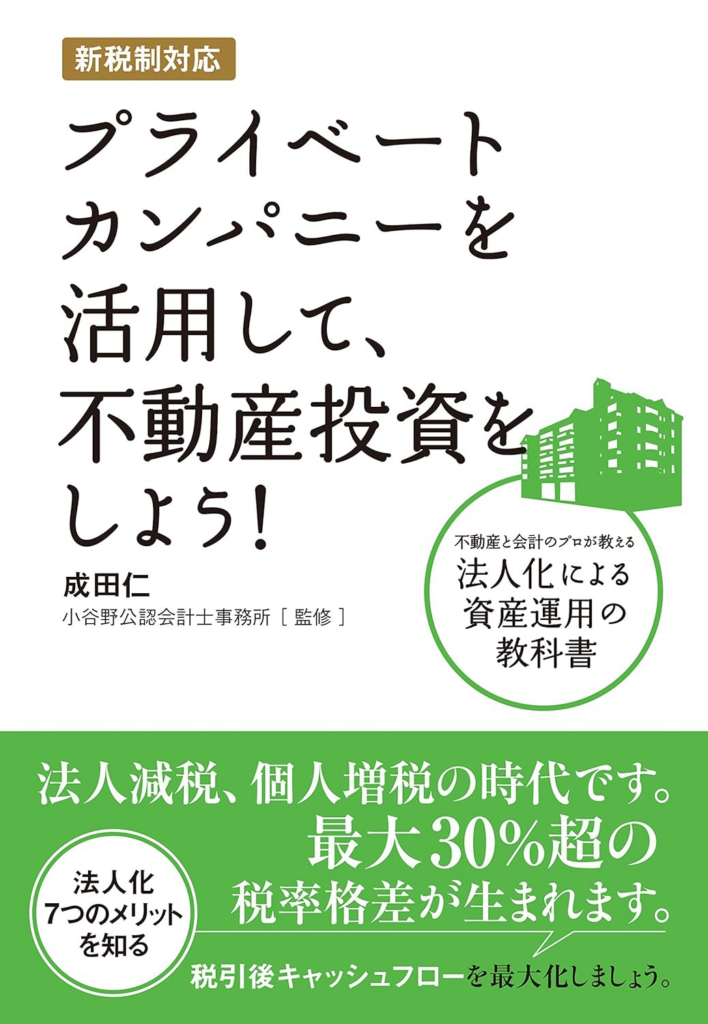
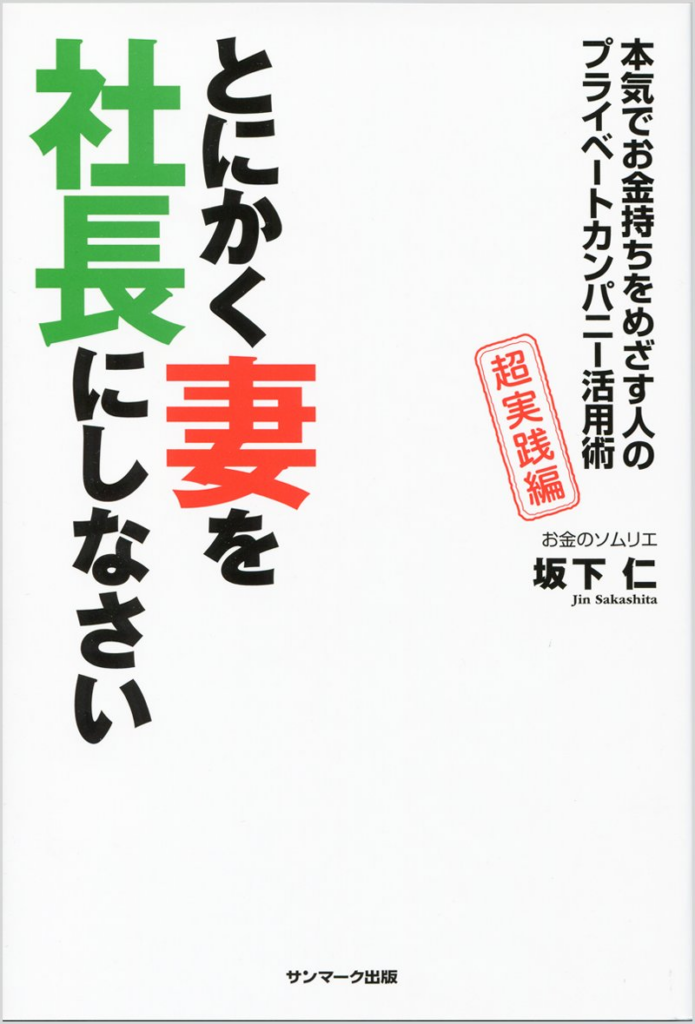
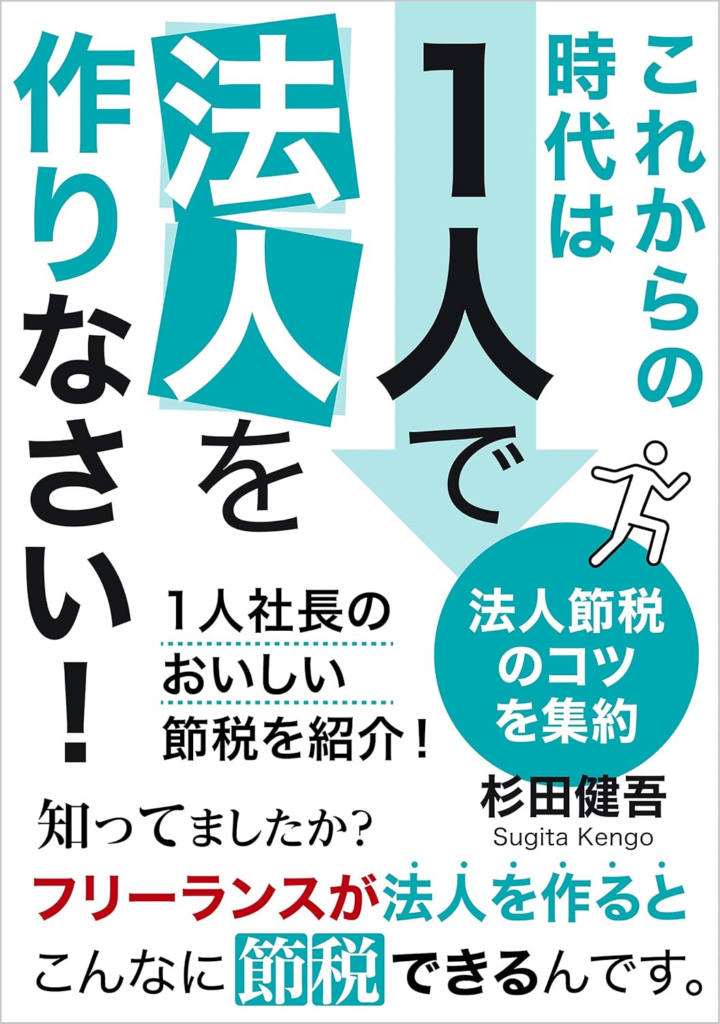
参考にした本はこちらです。
法人化に関する参考書①/参考書②/参考書③
【目次】
- 今の法人の状況
- メリット①:融資の拡大を狙える
- メリット②:旅費規程と出張旅費による節税
- メリット③:経営セーフティ共済——節税と緊急資金の両立
- メリット④:役員退職金を活用できる
- メリット⑤:役員報酬の分散と所得調整
- メリット⑥:法人生命保険の損金算入
- デメリット:コストと手間の現実
- メリット・デメリット比較表
- 法人化するタイミングの目安
- まとめ
1. 今の法人の状況
法人の現状を正直に書きます。
不動産経営専用の法人で、現在の売上は年間約900万円、税引前利益は約300万円です。4期連続で黒字を維持しています。
ただ、タイへの赴任期間が重なったこともあり、その間は不動産の購入ができませんでした。帰国後も銀行回りに時間を使えていないため、新規の銀行開拓はまだできていません。法人化の最大の目的だった「融資の拡大」が、まだ本格的に機能していないというのが正直なところです。
節税についても、現時点では黒字の実績を積み上げることを優先しているため、積極的な節税はしていません。でも法人にはいずれ使いたい節税手段がいくつかあります。今回はそれも含めて整理します。
2. メリット①:融資の拡大を狙える
これが、法人を設立した最大の理由です。
個人で不動産を購入し続けると、どこかで融資の限界が来ます。年収・資産の範囲での与信には天井があります。法人であれば、法人自体の業績・資産・返済実績を積み上げることで、個人の信用とは別の融資枠が使えるようになります。
銀行が法人を評価するのは、継続的な黒字、納税実績、そして将来の成長性です。逆に言えば、赤字や節税による低利益が続く法人は、銀行から見て「事業として成立していない」と映ります。だから私は、融資拡大を目標とする以上、法人は黒字を維持することを最優先にしています。
現在4期連続黒字という実績ができました。FIRE後には、この実績を引っ提げて新規の銀行との取引を始めていきたいと思っています。ここからが、法人化の本来の使い方になります。
3. メリット②:旅費規程と出張旅費による節税
法人化すると、「旅費規程」を社内規程として整備できます。これが意外と効きます。
出張旅費規程を作ることで、物件視察・銀行訪問・管理会社との打ち合わせなど、業務目的の移動や宿泊にかかる費用を法人から支出できます。ここまでは個人でも似たようなことはできますが、法人の旅費規程の特徴は「日当」にあります。
旅費規程に基づいて支給する日当は、法人側では損金(経費)として全額計上でき、受け取る役員側では非課税になります。つまり、法人の利益を削りながら、個人には課税されないお金を渡せる仕組みです。
一般的な日当の相場は、移動規模によって異なりますが、役員で1日3,000〜5,000円程度が目安とされます。不動産経営では銀行回りや物件視察が頻繁にあるため、年間でまとまった金額になります。過大な日当設定は否認のリスクがあるため、同業他社の相場を参考にした規程内容にすることが重要です。
4. メリット③:経営セーフティ共済——節税と緊急資金の両立
法人の節税で外せないのが、経営セーフティ共済(中小企業倒産防止共済)です。
掛金は月5,000円〜20万円の範囲で設定でき、年間最大240万円まで全額損金算入できます。つまり法人の課税利益を最大年240万円減らせます。
もう一つの特徴が、緊急時の借り入れです。積み立てた掛金の最大10倍まで、無担保・低金利で借り入れができます(上限8,000万円)。純粋な節税だけでなく、いざというときのキャッシュフロー改善手段としても機能します。
そして40ヶ月(3年4ヶ月)以上掛金を継続すると、解約時に掛金総額の100%が返ってきます。節税しながらお金を貯めて、将来戻ってくる——これが経営セーフティ共済が優秀と言われる理由です。
⚠️ 2024年以降の注意点
令和6年度税制改正により、経営セーフティ共済を解約後に再加入した場合の損金算入が制限されるようになりました。「節税目的で解約・再加入を繰り返す」手法への規制です。制度の詳細は中小機構の公式サイト等で最新情報をご確認ください。
5. メリット④:役員退職金を活用できる
個人事業主には退職金の概念がありません。しかし法人は、役員に対して退職金を支払うことができます。
退職金は法人側で損金算入でき、受け取る役員側は退職所得控除が使えます。退職所得は「(収入金額−退職所得控除額)×½」で計算されるため、同じ金額でも通常の給与として受け取るより税負担が大幅に低くなります。
役員退職金の支給額は「最終月額報酬×勤続年数×功績倍率」が目安です。功績倍率は役員区分によって異なりますが、代表取締役であれば3倍程度が一般的な上限とされています。
法人を長く続け、将来自分に退職金を支払うという出口戦略も、法人化ならではの選択肢です。
6. メリット⑤:役員報酬の分散と所得調整
法人化すると、役員報酬を自分で設定できます。これが個人事業にはない自由度です。
たとえば配偶者を法人の役員にして報酬を支払えば、家族全体の課税所得を複数に分散できます。個人が高い税率で一括して課税されるより、複数人に分けて課税した方が世帯全体の税負担が下がる場合があります。
また、法人の利益が多い年と少ない年で役員報酬を調整することで、個人の所得を平準化することも可能です(ただし役員報酬は期首から3ヶ月以内に決定し、原則として期中の変更はできないため、計画的な設定が必要です)。
7. メリット⑥:法人生命保険の損金算入
法人が契約者・受取人となる生命保険の一部は、保険料を損金算入できます。役員の万が一に備えながら、法人の利益を圧縮する効果があります。
ただし、2019年の税制改正によって法人生命保険の損金算入ルールが大きく変わりました。全額損金になる商品は限られており、返戻率や保険期間によって損金算入割合が変わります。「節税になる」という理由だけで加入するのではなく、保険としての必要性と税効果をセットで判断することが重要です。
8. デメリット:コストと手間の現実
法人化のデメリットも正直に書きます。
赤字でも法人住民税(均等割)がかかる
法人は、黒字・赤字にかかわらず、毎年法人住民税の均等割を支払います。資本金1,000万円以下・従業員50人以下の規模であれば、多くの自治体で年間7万円程度(道府県民税2万円+市町村民税5万円)です。利益が出ていない時期でもこのコストは発生します。
税理士費用が個人より高くなる
法人の決算・申告は個人の確定申告より複雑です。一般的に、法人の税理士費用は個人の確定申告より高くなります。規模にもよりますが、年間30〜60万円程度かかるケースが多いです。これが固定コストとして毎年発生します。
社会保険料の負担が増える
法人は、代表者1名だけであっても社会保険(健康保険・厚生年金)の強制加入が必要です。役員報酬の約30%が社会保険料として発生します(法人負担分と個人負担分の合計)。役員報酬が低くても、それなりの金額がかかります。
設立コスト
法人設立には登録免許税・定款作成費用・司法書士費用などで、一般的に20〜30万円程度かかります。設立後も、登記変更や各種届け出が必要になる場面があります。
事務作業が増える
議事録の作成、役員登記の更新(任期ごと)、社会保険の手続きなど、個人にはない事務作業が増えます。税理士・司法書士に任せるとそれぞれ費用が発生します。
9. メリット・デメリット比較表
| ✅ メリット | 使えているか | ⚠️ デメリット・コスト |
|---|---|---|
| 融資枠の拡大(法人独自の与信) | △ 今後本番 | 法人住民税の均等割(赤字でも年7万円〜) |
| 旅費規程による日当の非課税支給 | ○ 活用中 | 税理士費用(年間30〜60万円程度) |
| 経営セーフティ共済(年240万円損金) | × 未活用 | 社会保険料(役員報酬の約30%) |
| 役員退職金(退職所得控除が使える) | × 将来活用予定 | 設立費用(20〜30万円程度) |
| 役員報酬の分散(家族への所得移転) | △ 部分活用 | 事務負担の増加(議事録・登記更新等) |
| 法人生命保険の損金算入 | × 未活用 | 赤字期の固定コスト負担 |
10. 法人化するタイミングの目安
「いつ法人化するか」という判断は、人によって違います。ただ一つの目安として、個人の課税所得が高くなってきたタイミングが節税メリットを感じやすいとされています。
個人の所得税は累進課税で、課税所得が900万円を超えると税率33%、1,800万円超で40%、4,000万円超で45%(住民税10%と合わせると最大55%)になります。一方、法人税の実効税率は中小法人(課税所得800万円以下)で約23〜24%程度です。
私の場合は、融資拡大を主目的に法人化しました。節税が目的なら、個人としての課税所得が増えてきたタイミングで検討するのが合理的だと思います。いずれにしても、税理士に相談しながら判断することをお勧めします。
11. まとめ
法人化は、使いこなせれば強力なツールです。でも、使えるようになるには時間がかかります。
私も、設立から数年が経ちますが、まだ使い切れていないメリットがいくつかあります。融資の拡大、経営セーフティ共済、退職金——これらはFIRE後の本格的な活動フェーズで活かしていくつもりです。
法人化のデメリット(均等割・税理士費用・社会保険料)は確実にかかります。それを上回るメリットを引き出せるかどうかが、法人化の判断軸です。
「法人化は得か損か」に対する私の答えは、「今の自分には必要だった。ただ、まだ本来のメリットを引き出しきれていない」です。正直、それが現在地です。
📣 法人化、どう判断しましたか?
すでに不動産専用法人を持っている方、これから検討している方——どのタイミングで決断したか、実際に使えているメリットは何かを、ぜひコメントで教えてください。特に経営セーフティ共済や退職金の活用事例は参考にしたいです。
📌 あわせて読みたい
- 不動産投資の確定申告——経費になるもの・ならないもの
- スルガ銀行で融資を受けた話——審査の実態と、通ったときの条件
- 不動産投資1棟目を買うまでの道のり——物件選び・融資・実際の流れ
- 退職前にやっておくこと10選——会社員の信用があるうちにしかできない準備
- いくらまで資産が減ったら会社員に戻るのか——撤退ラインを数字で決めた話
※本記事は筆者個人の経験・判断をもとにした情報提供です。法人化・節税・融資の判断は、事業規模・税法改正・個別の状況によって大きく異なります。実際の判断は税理士・司法書士等の専門家にご相談ください。経営セーフティ共済・法人保険の制度詳細は、中小機構公式サイト等で最新情報をご確認ください。
コメント