- 【目次】
- 退職まであと1か月半。静岡銀行はもう使えないと思っていた
- 1.退職前にもう1棟買いたかった
- 2.退職予定を隠して融資を進めることはしなかった
- 3.仲介会社へ退職を伝えたときの反応
- 4.一人の営業だけが「専業大家でも融資事例があります」と言った
- 5.その一言で、自分が勝手に諦めていたことに気づいた
- 6.プロパー融資とは何か
- 7.専業大家でも融資の可能性はあるが、条件は人それぞれ
- 8.実際に静岡銀行の担当者との面談が決まった
- 9.「この人と長く付き合いたい」と思った理由
- 10.不動産投資では一度のNGで終わりではない
- 11.退職後は「会社員属性」ではなく「事業実績」で銀行と付き合う
- FAQ
- まとめ:まだ結果は出ていない。でも諦めるのは早かった
【目次】
- 退職まであと1か月半。静岡銀行はもう使えないと思っていた
- 退職前にもう1棟買いたかった
- 退職予定を隠して融資を進めることはしなかった
- 仲介会社へ退職を伝えたときの反応
- 一人の営業だけが「専業大家でも融資事例があります」と言った
- その一言で、自分が勝手に諦めていたことに気づいた
- プロパー融資とは何か
- 専業大家でも融資の可能性はあるが、条件は人それぞれ
- 実際に静岡銀行の担当者との面談が決まった
- 「この人と長く付き合いたい」と思った理由
- 不動産投資では一度のNGで終わりではない
- 退職後は「会社員属性」ではなく「事業実績」で銀行と付き合う
- FAQ
- まとめ:まだ結果は出ていない。でも諦めるのは早かった
退職まであと1か月半。静岡銀行はもう使えないと思っていた
退職まで、あと1か月半を切りました。
20年以上続けてきた会社員生活が終わります。退職後は専業大家として不動産収入で生活していく予定です。この決断に後悔はありませんが、会社員でなくなることで一つ困ったことが出てきました。
融資です。
これまで不動産投資を続けてきた中で、静岡銀行の融資を活用した物件取得も念頭に置いていました。しかし退職が決まった瞬間から、頭の中で計算式が書き換わりました。
会社員でなくなる → 給与収入がなくなる → 静岡銀行での融資は難しくなる → 別の金融機関を探すしかない
誰かからそう言われたわけではありません。銀行から正式に「あなたへの融資はできません」と通知が来たわけでもありません。自分の中で、静かに、そう結論づけていました。
ところが先日、一人の不動産仲介担当者の一言で、その結論に大きな穴が開きました。
今回はその話を書きます。
静岡銀行の不動産融資がNGだった話|物件評価・修繕費・金融庁の新方針と、次に狙う投資基準を整理した
1.退職前にもう1棟買いたかった
退職が決まってから、もう一度だけ動いておきたいと考えていました。退職前に、もう1棟取得できないか、という話です。
理由はいくつかあります。退職後は収入の性格が変わります。会社員であれば、給与という安定した収入を証明する書類を金融機関に出すことができます。しかし専業大家になると、収入の柱は不動産収入・法人の決算になります。評価の軸が変わる。それが分かっているからこそ、会社員属性がまだある今のうちに動いておきたい気持ちがありました。
ただし焦りで判断を曲げるつもりはありませんでした。取得できる物件があれば動く。合わない物件には動かない。その姿勢は変えないつもりでいます。
2.退職予定を隠して融資を進めることはしなかった
退職まで1か月半。もしこのまま退職予定を黙って、会社員として融資審査を進めれば、タイミング的には間に合う物件もあったかもしれません。
でも、それはしたくありませんでした。
融資申込みにおいては、勤務状況・今後の収入見込みなど、金融機関が判断材料とする重要な情報を正確に伝えることが大切です。すでに退職することが決まっている以上、銀行にも仲介会社にも、その事実を伝えたうえで融資を検討したい。そう考えました。
正直に話すと、仲介会社の担当者から「それは少し難しくなりますね」と言われることもわかっていました。でもそれでいい、と思いました。
長く不動産投資を続けていくつもりなら、信頼を積み上げることの方が、一時の融資より大事だと感じていたからです。
3.仲介会社へ退職を伝えたときの反応
これまでお付き合いのあった複数の仲介担当者に、「会社を退職することになりました」と伝えました。多くの反応は、だいたいこういうものでした。
「それは大きな一歩ですね。新しい金融機関を開拓されて、融資条件が分かったらまた教えてください。条件に合う物件を一緒に探しましょう。」
これは、ごく普通の反応だと思っています。合理的です。仲介会社から見れば、利用できる融資の条件が分かって初めて、紹介できる物件の絞り込みができます。退職という変化が生じたなら、まず買主側が新しい条件を確認する。その後で物件を探す。そういう順番になるのは当たり前の話です。
批判しているわけではありません。ただ、そのやりとりを何度か繰り返すうちに、私の頭の中では「専業大家になったら融資は一からやり直し」という認識がより強くなっていきました。
不動産投資融資セミナーで学んだこと|銀行開拓の順番・稟議書の重要性・ノンバンクを使うべきでない理由
4.一人の営業だけが「専業大家でも融資事例があります」と言った
そんな中、一人の仲介担当者だけが違うことを言いました。
「お客さんの中に、静銀さんから専業大家でプロパー融資を引いている方がいます。ちょっと確認してみますね。」
この一言を聞いた瞬間、頭の中で何かがリセットされる感覚がありました。
「あれ、私はどこで決めたんだっけ」という感覚です。
専業大家でも静岡銀行から融資を受けている人がいる。それが事実として存在している。ならば私が「もう無理だ」と思っていたのは、誰かから言われたことではなく、自分が勝手に組み立てた結論だったのではないか。
その瞬間、退職=静銀終わり、という等式が、自動的に成り立つものではないかもしれないと気づきました。
5.その一言で、自分が勝手に諦めていたことに気づいた
改めて考えてみると、私は静岡銀行から正式に断られていませんでした。
ただ、自分の中で以下のような思考が自動的に走っていただけでした。
- 会社を退職する
- 給与収入がなくなる
- → 銀行の評価が下がる
- → 静岡銀行の融資は使えない
- → 別の金融機関を探すしかない
ここで問題なのは、この思考の途中に確認が一つも入っていないことでした。
銀行が融資を判断するときに見る材料は、給与収入だけではありません。
| 銀行が見る可能性のある評価材料 | 会社員時代との変化 |
|---|---|
| 給与収入・源泉徴収票 | 退職後はなくなる |
| 不動産収入・決算書・確定申告 | 継続・むしろ主軸になる |
| 法人実績・法人決算 | 変わらない(積み上げ継続) |
| 自己資金・純資産・預貯金 | 退職後も継続(変化はある) |
| 既存借入・返済実績 | 変わらない |
| 担保評価(物件) | 物件によって決まる |
| 既存取引関係(銀行との実績) | 変わらない |
| 保証協会・保証会社の活用 | 商品・審査形式で異なる |
| プロパー融資か否か | 融資商品・方針による |
給与収入がなくなることは事実です。それが評価に影響する可能性も十分あります。ただ、それだけをもって「絶対に融資不可」と自分で決めてしまうのは、確認をしていない分だけ早計でした。
以前どこかで「成功するまで続ければ、失敗はない」という趣旨の言葉を見たことがあります。あれは少し大げさかもしれませんが、言いたいことはわかります。「諦めた瞬間が失敗」ということです。今回私がやっていたのは、まさに誰にも聞かずに自分で諦めることでした。
元銀行員に決算書を見てもらって分かった——銀行が不動産融資で本当に見ていること
6.プロパー融資とは何か
ここで少し、プロパー融資について整理しておきます。
プロパー融資とは、一般に信用保証協会や保証会社による保証を付けずに、銀行が自らの信用判断・審査基準で直接融資する形を指します。銀行がリスクを自社で負う分、借主の財務内容・担保・事業実績・返済実績などを独自に見て判断します。
不動産投資向けの融資には、大きく分けると以下のような形があります。
| 融資の種類 | 概要 | 一般的な特徴 |
|---|---|---|
| アパートローン (住宅ローン型) | 保証会社を利用した定型的な賃貸向け融資。商品として設計されていることが多い | 審査が標準化されていることが多い。条件に合えば比較的通りやすい場合も |
| プロパー融資 | 保証を付けず銀行が直接貸す。金融機関・支店・担当者の裁量が入りやすい | 借主の財務・事業実績・担保・取引実績などを総合評価。ケースバイケースが多い |
「プロパーなら簡単に借りられる」わけではありません。むしろ銀行がリスクを直接負う分、借主の財務内容・返済実績・純資産・担保評価などを厳しく見る可能性があります。一方で、定型商品のスコアリングには乗りにくい属性でも、実態を総合的に評価してもらえる余地がある、という側面もあります。
静岡銀行の不動産投資向け融資の具体的な審査基準・プロパー融資の取り扱い方針については、筆者が現時点で公式に確認できた情報に限界があります。詳細は直接金融機関へ確認することをおすすめします。
7.専業大家でも融資の可能性はあるが、条件は人それぞれ
仲介担当者から教えてもらったのは「お客さんの中に専業大家で静銀からプロパー融資を受けている人がいる」という一つの事例です。これは一つの実例であって、「静岡銀行は専業大家に一般的に融資する」という銀行の方針ではありません。
融資判断は、
- 借主の純資産・保有資産・自己資金
- 不動産収入の安定性・決算内容
- 既存借入・返済実績
- 物件の担保評価・収益性
- 取引実績・支店・担当者との関係
- 法人か個人か、法人の実績・財務
- 融資の時期・金融機関の方針
など、複数の要素によって変わります。同じ専業大家でも、Aさんは融資が通りBさんは通らない、という結果になることは普通にあります。
今回の事例が私にも当てはまるかどうかは、まだ分かりません。それが分かるのは、話をしてみてからです。
8.実際に静岡銀行の担当者との面談が決まった
仲介担当者は「確認します」と言っただけでなく、実際に動いてくれました。
その結果、静岡銀行の担当者と話をする機会をつないでもらうことができました。銀行担当者からは、「プロパー融資で可能性があるかどうかも含めて、まずざっくばらんに話しましょう」という趣旨で面談することになりました。
ただし、この面談はまだ先です。お互いのスケジュールが合わず、約1か月後の予定です。
現時点で確認しておきたいのは、以下のことです。
現時点で決まっていないこと
- 融資が通るかどうか → 未確認
- 融資可能と言われたかどうか → 言われていない
- 条件(金利・期間・LTV等)が分かったかどうか → 分かっていない
- プロパー融資で対応してもらえるかどうか → 未確認
現時点で分かったのは、「話をする前から諦める必要はなかった」ということだけです。
面談で何が聞けるのか。どんな結果になるのか。それはまだ分かりません。でも、話をするところまでは進みました。
9.「この人と長く付き合いたい」と思った理由
今回改めて感じたのは、仲介担当者によって、提供できる価値が全く違うということです。
多くの不動産仲介営業は、物件を紹介してくれます。それは仕事として当然のことで、批判しているわけではありません。ただ、今回の担当者は少し違いました。
「今の条件では厳しそうですね」で終わらせず、自分の過去の顧客事例から「別の可能性があるかもしれない」という情報を持ってきてくれた。そして実際に動いた。
私が感じた価値の差は、「物件を紹介してくれる人」と「次の一棟を買うための方法を一緒に考えてくれる人」の違いです。
不動産投資では、以下のような情報が意思決定に大きく影響します。
- 今、どの金融機関がどういう属性を積極的に見ているか
- 最近、どんな融資事例が実際に出ているか
- どの支店・どの担当者が収益不動産の融資に詳しいか
- どんな物件・エリア・築年数が評価されやすいか
- 法人・個人でどちらが有利かが今変わってきているか
これらは公開情報だけでは手に入らないことが多いです。実際に複数の投資家と付き合い、複数の銀行と物件をつないでいる人だからこそ持っている情報です。融資可否を決めるのは銀行ですが、こうした情報ルートに接続させてくれる仲介担当者の存在は、長く付き合う価値があると感じます。
過度に美化するつもりはありません。今回の面談が「専業大家には融資できません」で終わる可能性もあります。でも、その確認をするところまで連れて行ってくれたこと。それだけでも、十分な価値がありました。
不動産投資の始め方|初心者が失敗しないための3つのアドバイス【現役投資家の実体験】
10.不動産投資では一度のNGで終わりではない
今回の経験で改めて思ったことがあります。
不動産投資では、一つの銀行・一人の担当者・一時点の反応だけで、可能性の全体を判断してしまいやすい。特に退職のような大きな変化があったとき、それが引き金になって「もうここは無理」という結論を自分で出しやすくなります。
ただし、これを「あきらめなければ必ず融資が通る」という話に持っていくつもりはありません。
融資されない合理的な理由がある場合もあります。
- 既存借入が多すぎる
- キャッシュフローが不足している
- 担保に値する物件がない
- 法人実績・個人の決算内容が基準を満たさない
- 物件のエリア・築年数・耐用年数の問題
- 金融機関の融資方針の変化
そういった場合は、融資を無理に押し通すよりも、「今は買わない」という判断が正解になることもあります。
今回私が言いたい「諦めない」というのはそういう話ではなく、「一つの結論を自分で出す前に、確認できる余地があるかどうかを考えてみる」ということです。
私の場合、静岡銀行に確認もせず、専業大家での融資事例が存在することも知らずに、自分の中で終わらせていました。これがこの記事で一番伝えたいことです。
融資審査で「償還力がギリギリ」と言われた——債務償還年数を初めて真剣に計算した話
11.退職後は「会社員属性」ではなく「事業実績」で銀行と付き合う
退職後の銀行との付き合い方は、これまでと変わります。
これまでは、「会社員」という属性が一種の信用の土台になっていた部分があります。安定した給与、勤続年数、源泉徴収票。これらは審査書類として分かりやすく、銀行からも評価しやすいものです。
退職後はそれがなくなります。代わりに評価の軸になるのは、不動産収入の実績、法人の決算内容、純資産・自己資金の状況、保有物件のポートフォリオ、返済実績——つまり「専業大家・法人経営者としての事業実績」です。
この軸で評価される金融機関を、今後は開拓していく必要があります。
今後検討の余地がある金融機関・資金調達の選択肢としては、信用金庫、地方銀行、日本政策金融公庫、あるいはノンバンク系の不動産投資ローンなどもあります。ただし、どの機関がどんな属性・物件を積極的に見ているかは時期・支店・担当者によって異なります。自分の財務状況を整理しつつ、実際に話をして確認していく作業が必要になります。
これは面倒に感じることもありますが、裏返せば「給与収入に頼らず、自分の事業内容で評価してもらう」という段階に進むということでもあります。それが専業大家・法人経営者としての当たり前の姿だと、今は思っています。
退職後の融資でよく見られる可能性のある評価ポイント(参考)
※金融機関・商品・時期によって異なります。個別確認が必要です。
| 評価ポイント | 準備の方向性 |
|---|---|
| 不動産収入の安定性 | 複数年の確定申告・決算書で実績を示す |
| 純資産・預貯金 | 自己資金・流動資産を整理しておく |
| 既存借入・返済実績 | 返済状況を一覧で確認できるようにする |
| 法人実績 | 法人決算・財務三表を整備する |
| 担保評価(物件) | 購入候補物件の路線価・積算価格を把握する |
| 取引実績・銀行との関係 | 既存取引行との関係を継続・深める |
今回、改めて感じたのは「物件を見る力だけでなく、銀行からどう見られるかを知ることも不動産投資では必要だ」ということでした。融資の仕組み・決算書の読み方・金融機関との交渉は、私自身もまだ勉強中です。最近は融資戦略や財務に関する書籍も読むようにしています。
📚 関連書籍・参考情報
銀行融資の仕組みや決算書の見方に興味がある方には、不動産投資向けの融資解説書・財務書籍が参考になります。
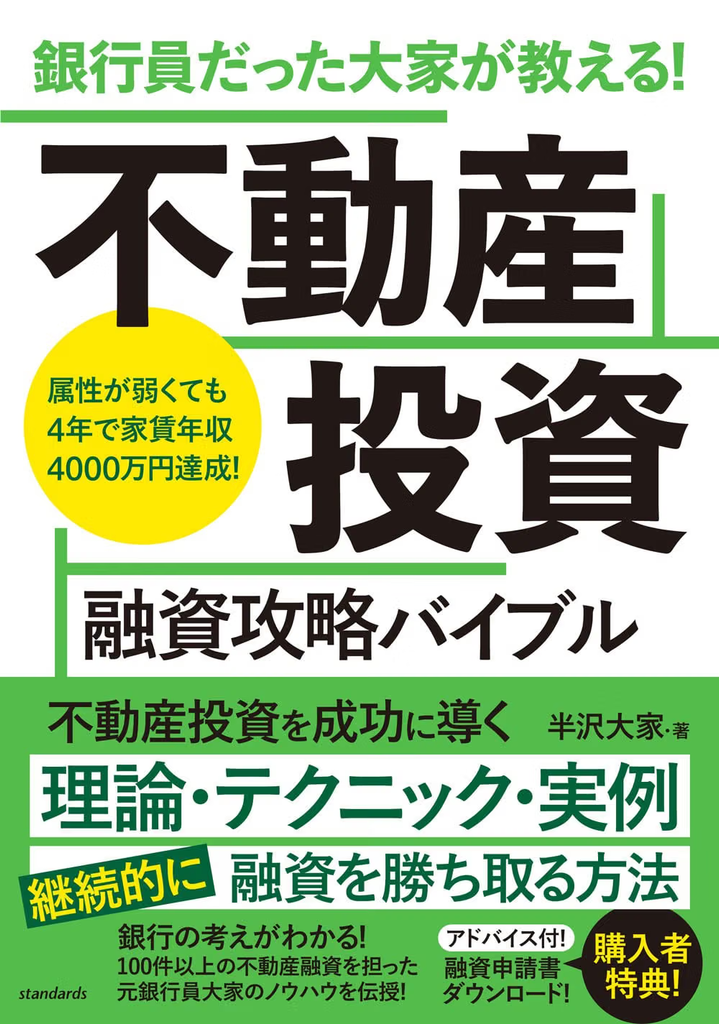


※本ブログの一部リンクにはアフィリエイト広告が含まれる場合があります。購入の際は内容・最新情報をご確認のうえ、ご自身でご判断ください。
FAQ
会社を辞めると不動産投資の融資は受けられなくなりますか?
「会社を辞めると一切融資できない」というルールはありません。ただし、給与収入がなくなることで一部の審査基準に影響が出る可能性はあります。専業大家として不動産収入・法人決算・保有資産で評価される金融機関もあり、属性の変化を踏まえて金融機関を選び直すことが現実的な対応です。今回の実体験では、退職後も融資の可能性を確認できた事例として面談の機会を得ました。ただし面談の結果はまだ出ていません。
専業大家でも銀行融資(プロパー融資)は受けられますか?
事例としては存在します。今回、仲介担当者から「専業大家で静岡銀行からプロパー融資を受けているお客さんがいる」と聞きました。ただしこれは一つの事例であり、静岡銀行や他の銀行が専業大家に一般的に融資するという意味ではありません。融資判断は借主の財務・実績・担保・物件・取引実績など複数の要素によって異なります。
プロパー融資とは何ですか?アパートローンとの違いは?
プロパー融資は、一般に信用保証協会・保証会社の保証を使わず、銀行が自ら信用判断して直接融資する形です。アパートローンは保証会社を利用した定型的な賃貸向け融資商品を指すことが多く、審査が標準化されていることが多いです。プロパー融資は銀行が直接リスクを負う分、借主の財務・純資産・担保・実績などをより個別に見ることが多い傾向があります。ただし、金融機関・商品によって意味や運用が異なります。
不動産投資の融資が一つの銀行で断られたらどうすればいいですか?
まず「その銀行の商品・条件に合わなかった」のか「自分の財務的な課題がある」のかを分けて考えることが大切です。商品・条件の問題なら、別の金融機関・別の支店・別の融資商品を検討する余地があります。財務的な課題があるなら、自己資金の積み増し・決算内容の改善・既存借入の整理など、根本的な準備が必要になります。今回の私のように、詳しい仲介担当者に相談すると別のルートが見つかることもあります。
仲介会社から銀行を紹介してもらうことはできますか?
仲介会社によっては、複数の投資家と金融機関のやりとりの中で、融資事例の情報を持っている担当者がいます。融資を決めるのは金融機関ですが、投資家と銀行担当者の接点を作ってくれることがあります。ただし、これは担当者の経験・人脈・意識によって大きく差があります。「紹介してほしい」と一言話してみることから始めるのが、まず取れる行動だと思います。
退職予定は銀行へ伝えるべきですか?
融資申込みにおいて、勤務状況・今後の収入見込みなど審査に影響する情報は正確に伝えることが大切です。退職が決まっているのに会社員として申込みを進めることは、重要事項の告知の観点から問題になる可能性があります。筆者は退職予定を伝えたうえで融資を検討しています。詳細は金融機関や専門家へ確認してください。
不動産投資での銀行開拓はどう進めればいいですか?
一般的なアプローチとして、(1) 自分の財務状況・保有物件・決算内容を整理する、(2) 取引候補の金融機関をリストアップする、(3) 詳しい仲介担当者・税理士・既存取引行を通じて接点を探す、(4) 実際に話を聞きに行く——という流れが考えられます。今回の実体験でも、仲介担当者の人脈が接点を作ってくれました。焦らず、自分の財務状況を前提に話せる銀行を探すことが長期的には大切だと感じています。
まとめ:まだ結果は出ていない。でも諦めるのは早かった
今回の話を整理します。
退職が決まり、私は静岡銀行での融資は難しくなったと自分の中で結論づけていました。ところが、複数の仲介担当者の中の一人が「専業大家でプロパー融資を受けているお客さんがいます」と教えてくれました。その一言で、自分が確認もせずに諦めていたことに気づきました。
結果はまだ出ていません。約1か月後の面談で、
- 専業大家でも融資の対象になるのか
- どのような決算内容・財務が必要なのか
- 自己資金はどの程度必要なのか
- 物件価格・利回り・エリアの条件はどうなのか
- 法人での借入の場合の条件はどうなのか
が分かれば、改めてこのブログで書きたいと思います。
これから専業大家になれば、銀行から「難しいですね」と言われることは何度もあると思います。今までは会社員という属性に助けてもらっていた部分も大きかったと思います。
でも、一つ断られたからといって、そこで終わりではない。
別の銀行を探す。別の担当者に聞く。物件条件を変える。財務内容を改善する。実績を積む。できることはいろいろあります。
今回の仲介担当者の一言で、それを思い出させてもらいました。
まだ静岡銀行から融資を受けられると決まったわけではありません。1か月後の面談で、あっさり「難しいです」と言われるかもしれません(笑)。
それでも、話をするところまでは進みました。今はそれで十分です。
退職後も、こうやって一つずつ道を探していきたいと思います。
今日、会社に退職を伝えました。不安より期待で生きていく話。
資産3億円になった。それでも会社を辞められない
参考にした公式・一次情報
・金融庁「融資に関する情報(中小企業・個人向け)」https://www.fsa.go.jp/
・日本銀行「金融システムレポート」(銀行融資動向の参考)https://www.boj.or.jp/
・静岡銀行の具体的な融資審査基準・プロパー融資の取扱いについては現時点で公式情報を確認できていないため、詳細は直接同行へお問い合わせください。
免責事項
本記事は筆者個人の不動産投資・融資検討の実体験記録です。特定の金融機関の融資条件・審査基準を保証・推奨するものではありません。融資判断は金融機関が個別に行うものであり、本記事の事例が全ての方に当てはまるわけではありません。不動産投資・銀行融資については、ご自身の状況に合わせて専門家(不動産会社・税理士・ファイナンシャルプランナー等)へご相談のうえ、ご自身の責任でご判断ください。
コメント