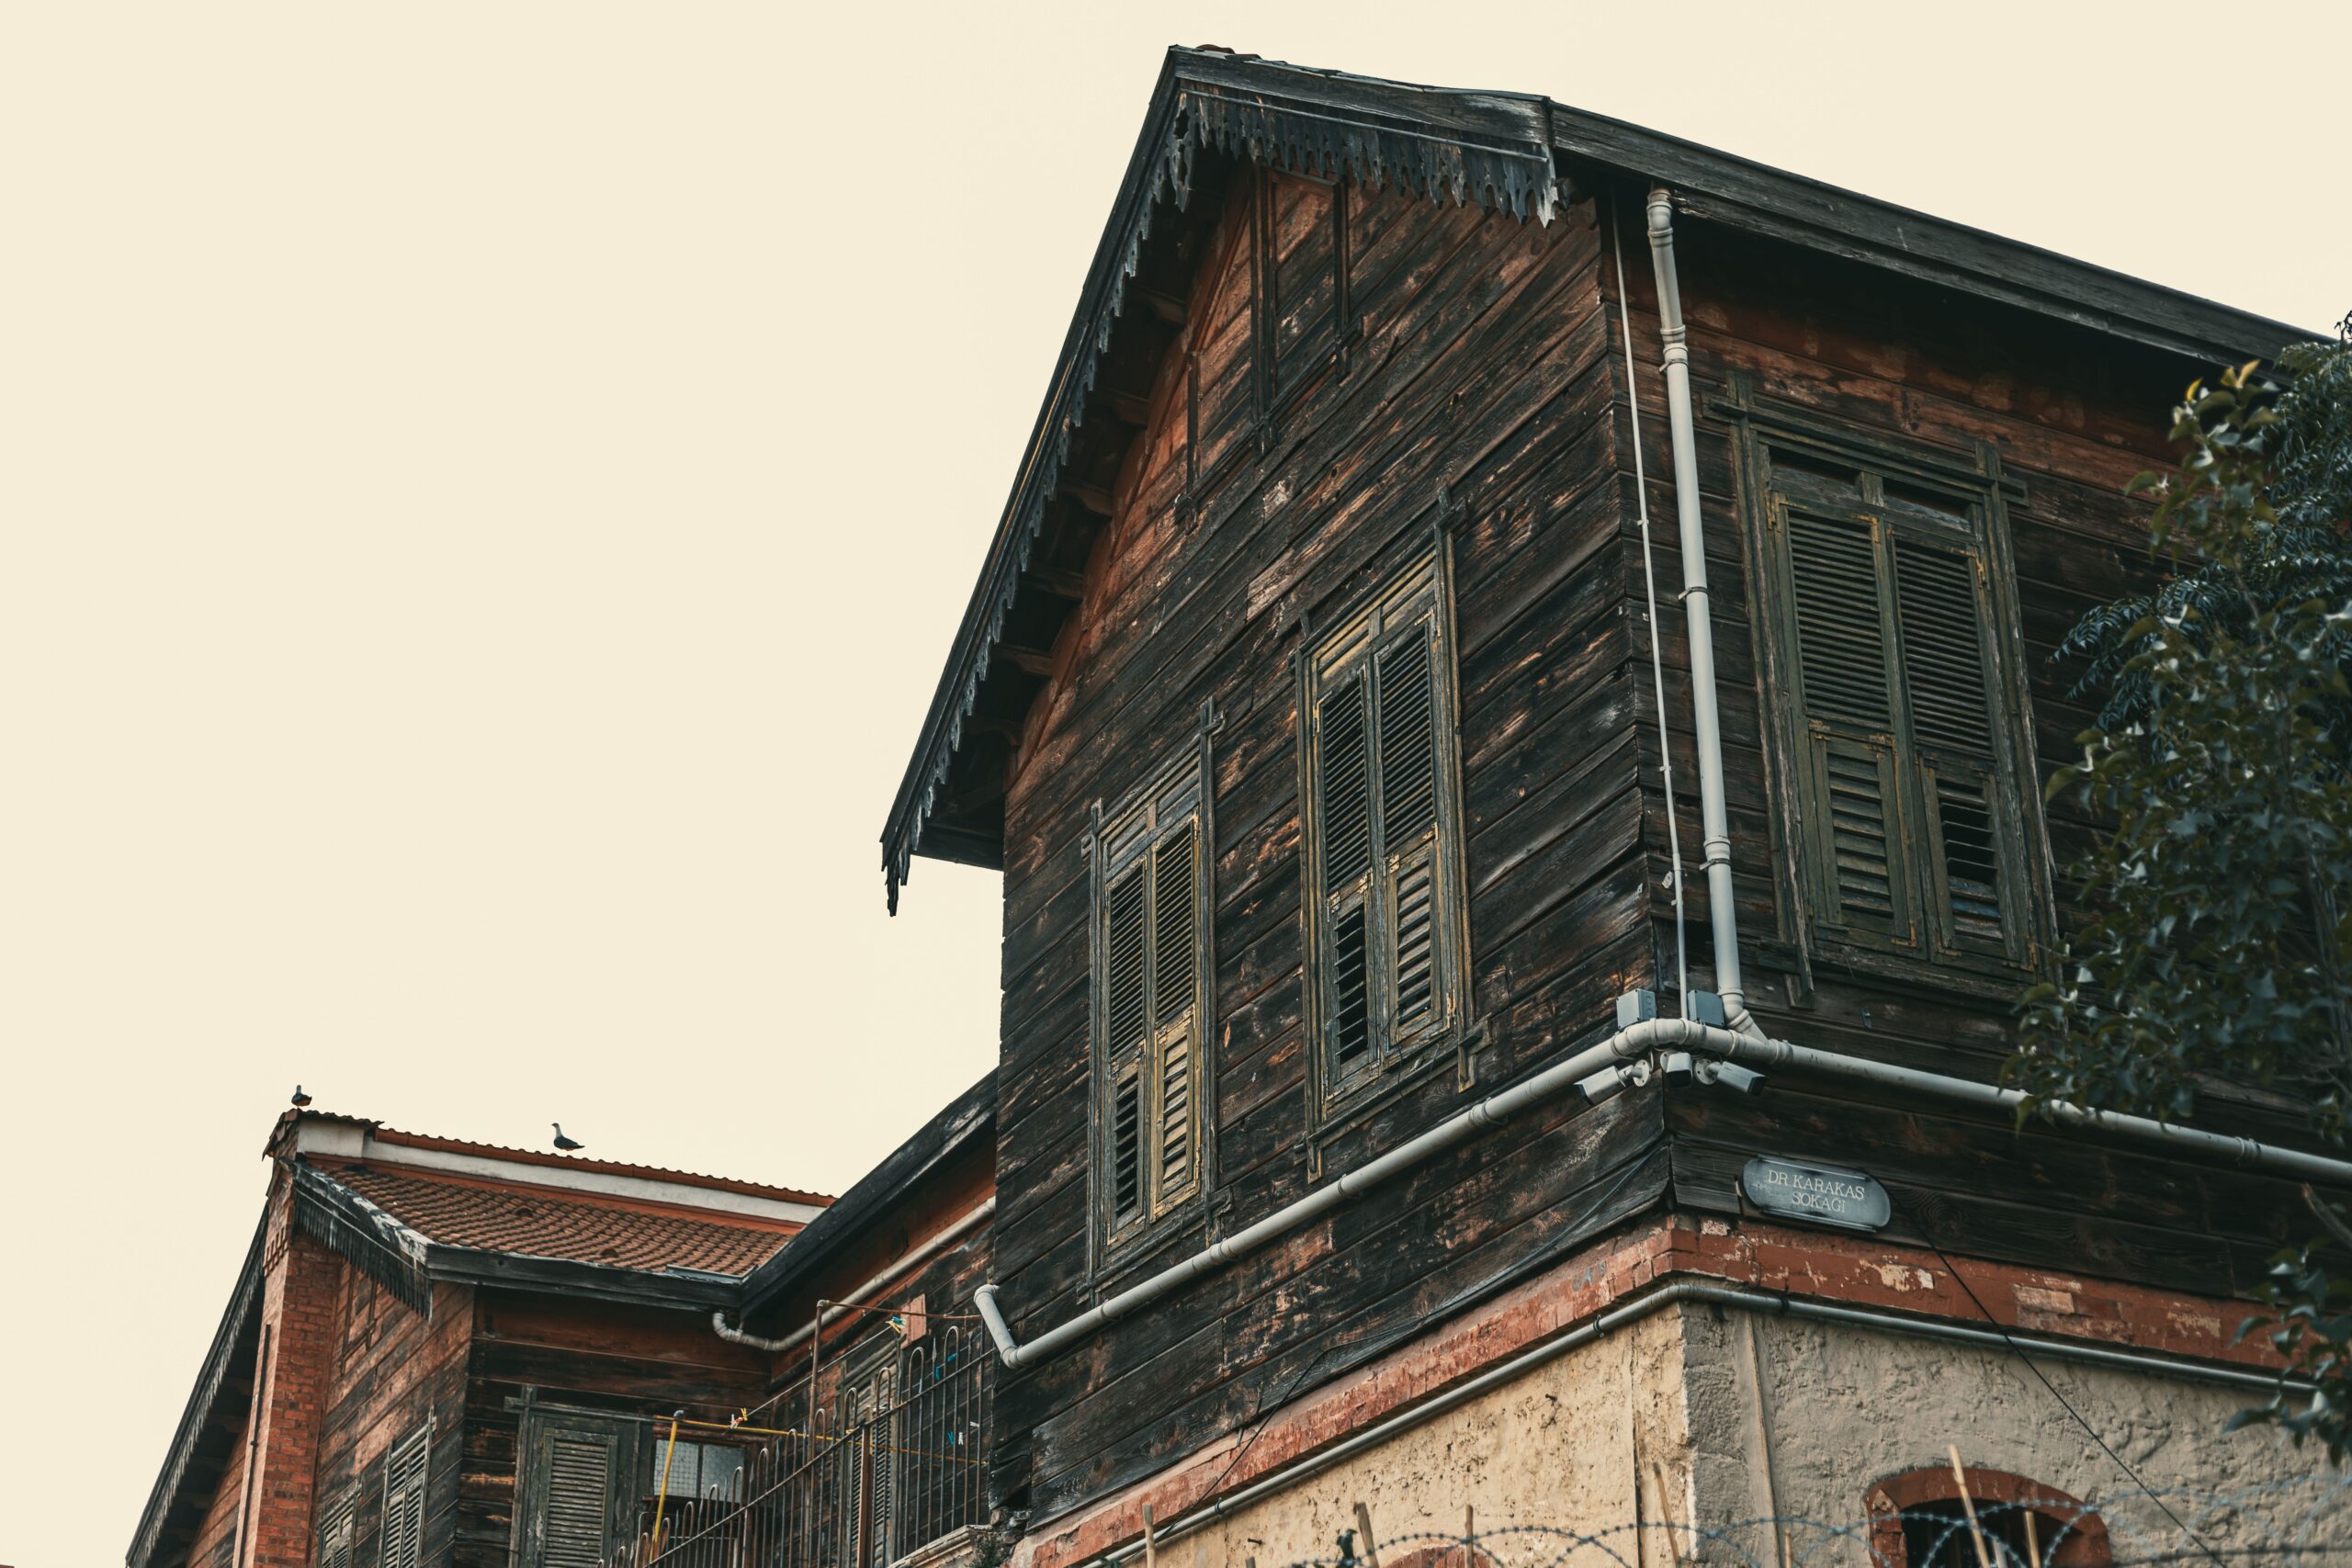
前回の記事で、築48年の戸建て物件を600万円で買付して売主から850万円の回答があり見送った話を書きました。物件は縁がなかった。でも、動き続けていると次が来るものです。
今回は、その後すぐに仲介さんから新しい物件を紹介してもらった話です。現時点では検討中で、結論はまだ出ていません。
紹介してもらった物件の概要
物件のスペックは以下の通りです。
| 項目 | 内容 |
|---|---|
| 売値 | 590万円 |
| 築年数 | 約47年 |
| エリア | 希望エリア内 |
| 駐車場 | 1台分あり |
| 家賃相場 | 6〜8万円(中央値7万円前後) |
| 残置物 | あり |
| 路線価ベース土地値 | 約400万円(概算) |
自分が仲介さんに伝えていた希望条件は、エリア内・500万円前後・駐車場1台・月7万円程度の賃料が取れそう、というものでした。売値が590万円と少し上に出ていますが、それ以外はほぼ条件に合っています。
すぐに見に行きたいところでしたが、タイミングが合わず実家に帰っていた期間と重なっていたため、まず仲介さんに写真を撮ってきてもらうことにしました。
写真を待つ間、数字を整理した
仲介さんからの写真を待ちながら、ChatGPTに相談しながら「いくらなら買えるか」を考えていました。
まず確認したのは路線価です。
路線価(国税庁が相続税・贈与税の評価のために公示する路線ごとの土地単価)を調べると、この物件の土地値は相続税路線価ベースで約400万円と計算できました。路線価は一般に時価の80%程度を目安として設定されているとされているため、市場価値としては500万円前後になる可能性があります(あくまで概算です)。
建物は築47年。法定耐用年数(木造22年)をとうに超えており、会計上の建物評価はほぼゼロです。実際の取引では、この年数の建物は「解体前提」か「現状のまま利用」かで評価が分かれます。
次に利回りを逆算しました。
家賃7万円から逆算した買付価格の目安
家賃相場を調べると、この物件の広さと立地では月6〜8万円、中央値として7万円前後が現実的なラインと判断しました。
年間家賃(満室想定):7万円 × 12ヶ月 = 84万円
私が築古戸建てを検討する際に使う利回りの目安は、リフォーム費を含めた総投資額ベースで15〜20%程度です。それを前提に逆算すると:
| 購入価格 | リフォーム費(想定) | 総投資額 | 表面利回り(総投資ベース) |
|---|---|---|---|
| 590万円(売値) | 150万円 | 740万円 | 約11.4% |
| 500万円 | 150万円 | 650万円 | 約12.9% |
| 400万円 | 150万円 | 550万円 | 約15.3% |
| 300万円 | 150万円 | 450万円 | 約18.7% |
※リフォーム費は残置物撤去・水回り・内装を含む概算。状態次第で上振れする可能性があります。
売値590万円のままでは総投資ベースの利回りが11%台になり、築47年・残置物ありのリスクに対してやや見合いません。「でも数字が合う価格が先にある」という考え方で指値をするのが自分のやり方です。
翌日、仲介さんから写真と新たな情報が届いた
翌日、仲介さんから写真付きのメールが届きました。その後すぐに電話があり、追加の説明を受けました。
仲介さんが現地に行った際、たまたま近所の方がいたそうで、物件の話を聞いてくれていました。そこで、新しい情報が2点入ってきました。
①前の所有者が家の中で亡くなった可能性がある
夫婦で住んでいたうちの夫(おじいさん)は体調を崩して施設に入り、その後亡くなったとのこと。その後、妻(おばあさん)も倒れ、家の中で亡くなったと近所の方が話していたそうです。発見は翌日だったとのことでした。
いわゆる「孤独死」に当たる可能性があります。売主側の仲介さんもこの情報を把握していなかったとのことで、現在売主に確認中です。まだ回答は得られていません。
不動産の告知義務の観点からは、国土交通省の「宅地建物取引業者による人の死の告知に関するガイドライン(2021年)」が参考になります。孤独死の場合、発見までの期間や事案の性質によって告知の要否が変わります。いずれにせよ、売主側からの正式な回答を待ってから判断するのが正しい順序です。
②数年前の大雨で床下浸水したエリアだった
もう1点は浸水歴です。数年前の大雨でこのエリアが冠水し、トイレやお風呂の逆流を防ぐのが大変だった、と近所の方が話していたそうです。
調べると、確かにこのエリアでその大雨による冠水が記録されていることが確認できました。ハザードマップ上でも浸水リスクのある地域として示されています。
浸水リスクは、将来的な再発リスクと、保険料・修繕コストに直接影響します。
この2点は「リスク」であり「指値の根拠」でもある
事故物件疑いと浸水歴。どちらも買い手にとってはリスクです。ただ、売り手にとっても値下げ理由になる。
私が300万円という数字を目安として考えているのは、この2点のリスクを数字に換算した上で、それでも利回りが成立する水準がそこだからです。
仮に孤独死物件として告知義務が生じる場合、いわゆる「事故物件」として家賃を下げて貸すケースがあります。家賃を仮に5〜6万円に下げた場合でも、300万円+リフォーム費の総投資ラインなら利回りを確保できます。
| シナリオ | 月家賃 | 年間家賃 | 総投資450万円での利回り |
|---|---|---|---|
| 通常賃貸 | 7万円 | 84万円 | 約18.7% |
| 事故物件として家賃を下げた場合 | 5.5万円 | 66万円 | 約14.7% |
土地値(路線価ベース400万円)を出口として考えても、購入300万円+リフォーム費で売却損は最小化できる可能性があります。もちろん、実際の土地の市場価格・浸水リスクの程度・事故告知の要否によって計算は変わります。
今週末、自分の目で確かめてから指値を出す
現時点では、①孤独死の事実確認を待っている、②今週末に自分で現地を見る、この2つが先です。
写真では把握できない内部の状態、残置物の量、周辺の雰囲気、浸水したエリアの現在の様子。自分の目で見てから指値の最終判断をするつもりです。
目安としている指値は300万円です。売値590万円に対して約半額。かなり攻めた数字ですが、根拠のない値切りではなく、利回り逆算と告知義務リスクを踏まえた価格です。
通るかどうかはわかりません。売主にとっての事情もあります。でも、まず出してみないと始まりません。
結果は続報でお伝えします。
※本記事は筆者の個人的な検討プロセスの記録であり、特定の物件・取引を推奨するものではありません。不動産投資には価格下落・空室・修繕等のリスクがあります。記事内の利回り計算は特定の前提に基づく概算です。投資判断はご自身の責任で行ってください。また、事故物件の告知義務については国土交通省のガイドライン等をご確認の上、専門家にご相談ください。
📌 あわせて読みたい
- 不動産融資の本3冊——銀行員目線で書かれた本が投資家には一番効く
- FIRE後の生活拠点を探している——500万円以下の戸建2件を内見して、両方見送った話
- 不動産投資1棟目を買うまでの道のり——物件選び・融資・実際の流れ
- 退職後の収入を計算してみた——不動産4棟・年間キャッシュフローの実数公開
- 退職前にやっておくこと10選——会社員の信用があるうちにしかできない準備
- 会社員の信用を失う前に銀行と確認すること——退職前の融資対策
- 45歳でFIREするまでの全スケジュール——退職を伝えてから最終出社日までの2か月を記録する
- 不動産投資で法人をつくった理由——個人と法人の使い分けと、切り替えのタイミング
コメント