【目次】
- FIRE後にやりたかった銀行開拓を、退職前に始めることにした
- 今日のセミナーで学んだこと
- 「物件に合う銀行を探す」から「銀行が融資したい物件を探す」へ
- 銀行開拓は電話から始まる
- 稟議書が一番大事
- 自分のスコアリングを知り、改善する
- ノンバンクは使わない方がいい理由
- 「よくあるパターン」が、まさに自分だった
- 次のアクション:退職を待たずに動く
1.FIRE後にやりたかった銀行開拓を、退職前に始めることにした
今日は不動産投資向けの融資セミナーを受けてみた。
銀行開拓——自分で銀行に直接アプローチして融資の条件や評価を把握していく活動——は、以前からやりたかったことの一つだ。ただ、仕事をしながらでは時間がなく、「FIRE後にやること」として後回しにしてきた。
今回セミナーを受けてみて、「退職を待つ必要はない、今すぐ動いた方がいい」と感じた。その理由も含めて書いておく。
2.今日のセミナーで学んだこと
セミナーのテーマは、不動産投資における融資の受け方全般だった。これまでアパートローンを中心に不動産投資を進めてきたが、アパートローンには年収の10倍・20倍といった融資上限がどうしても出てくる。その壁を超えるために、銀行融資をどう活用するかを理解したかった。
今日聞いた内容の中で、特に重要だと感じたポイントを以下にまとめる。
3.「物件に合う銀行を探す」から「銀行が融資したい物件を探す」へ
これが今日一番の発想の転換だった。
多くの不動産投資家が無意識にやってしまうのは、「気に入った物件を見つけてから、その物件に融資してくれる銀行を探す」というアプローチだ。しかし、このやり方では物件が先にあるため、銀行の条件に合わない物件をつかんでしまうリスクが高い。
正しい順番は逆だ。まず銀行を開拓し、「どんな物件なら融資できるか」を銀行から直接聞く。そのうえで、その条件に合った物件を探す。銀行が融資したい物件が分かれば、探す方向性が定まる。
銀行を先に開拓することには、もう一つ重要な意味がある。自分の属性——収入、保有資産、借入状況、決算内容——を銀行の担当者に直接説明し、「この属性でどういう物件なら融資できますか?」と確認できることだ。この会話から、自分の現在地と、次に目指すべき物件の条件が具体的に分かる。
4.銀行開拓は電話から始まる
では、どうやって銀行を開拓するのか。答えはシンプルだった。
電話をかける。しかも、片っ端から全部。
具体的には、自宅周辺の銀行・信金・信組、実家がある地域の銀行、検討している物件の周辺にある金融機関、そしてネット銀行まで、全部に電話をかけて不動産投資向けの融資について相談できるかどうかを確認する。
電話の目的は「融資してもらうこと」ではなく、「話を聞いてもらえる担当者を見つけること」だ。一行一行、話を聞いてくれるかどうかを確認しながら、融資の土台になる関係を作っていく。
5.稟議書が一番大事
融資の可否を実際に決めるのは、銀行内部で作られる稟議書だ。担当者が稟議書にどう書けるかが、融資の通りやすさを左右する。
つまり、投資家がやるべきことは「担当者が稟議書に書きやすい材料を揃えること」だ。物件の収益性、将来の修繕計画、自分の資産背景と返済能力——これらを分かりやすくまとめた提出資料を作ることが、融資を引き出すための実務になる。
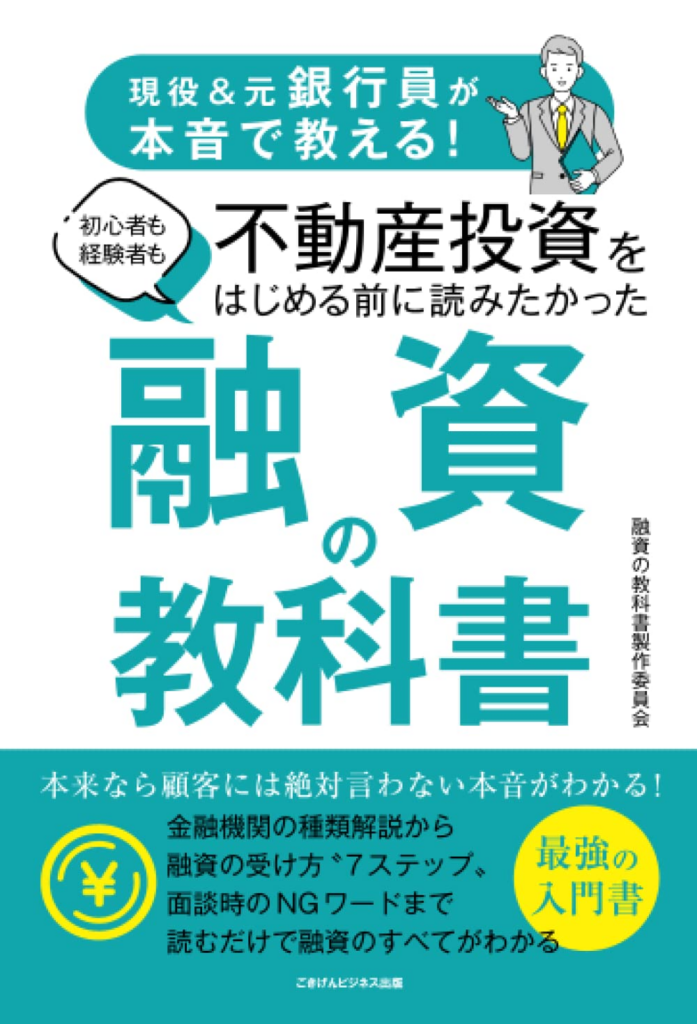
今回のセミナー講師の書籍に、その資料の作り方が詳しくまとめられているとのことで、購入して参考にする予定だ。
📚 参考書籍(セミナー講師)
6.自分のスコアリングを知り、改善する
銀行は融資先に対して独自のスコアリング(格付け)を行っている。自分がどう評価されているかを把握し、評価を上げるために何ができるかを考えることが重要だ。
中でも特に重要とされるのが「債務償還年数」だ。簡単に言うと、「今ある借入を、キャッシュフローで何年で返せるか」という指標で、銀行が返済能力を測る際の基本的な物差しになる。この数字が長くなるほど、銀行からは「返済が重い借入者」と見られる。
この指標については別の記事でも詳しく書いているので、参考にしていただきたい。
📚 関連記事:[債務償還年数と融資審査の話]
7.ノンバンクは使わない方がいい理由
今日のセミナーでもはっきり言われていたのが、「ノンバンクは使わない方がいい」という点だ。
ノンバンク(消費者金融系や不動産担保ローン専門の業者など)は、審査が通りやすい分、金利が高く、銀行から見た際の信用にも影響が出やすい。特に、まだ個人属性が高いうちにノンバンクを使ってしまうと、その後で都市銀行・地方銀行・信金・信組といった条件の良い金融機関に当たりにくくなる可能性がある。
基本的な順番は「難しいところから順番に」だ。都銀、地銀、信金・信組、と難易度が高い金融機関から当たっていき、最終的にノンバンクは使わない、という方針が理想だとされていた。
実は先日、元静岡銀行の支店長さんに決算書を見てもらった際にも、全く同じことを言われていた。
📚 関連記事:元銀行員に決算書を見てもらって分かった銀行の見方
8.「よくあるパターン」が、まさに自分だった
今日のセミナーで紹介されていた「よくある失敗パターン」を聞いて、自分のことだと思った。
スルガ銀行などから融資を受けてきた際、仲介業者を通じて購入してきた。書類の準備や銀行とのやりとりは仲介さんがしてくれていた。これ自体は悪いことではない。ただ、仲介任せにしていると、「自分が銀行からどう評価されているか」が全く見えない。銀行の担当者と直接会話する機会もなく、「次の物件を買うためには何を改善すればいいか」を自分で把握できない状態が続いていた。
融資が通らなかったとき(そしてその理由を言われたとき)も、「物件の問題ですね」という話になる。しかし、銀行との関係が仲介越しである以上、自分の評価がどうなっているのか、次に何をすれば評価が上がるのかを聞く相手すらいない。
これは、今まさに自分が経験してきたことそのものだった。
9.次のアクション:退職を待たずに動く
今日のセミナーを受けて、次にやるべきことが具体的に見えてきた。
まず銀行開拓を始める。「FIRE後にやること」として後回しにしてきたが、退職を待つ必要はない。むしろ、今の会社員という属性があるうちに動いた方が有利だ。9月中に平日一日休みを取って、銀行・信金・信組に片っ端から電話をかける日を作る。
そのための提出資料を今から準備する。稟議書に書いてもらえる内容を整理した資料だ。セミナー講師の書籍を参考に進める。
そして、現在ノンバンクで借りている分の借り換えを進める。現在付き合いのある西武信金に相談中で、銀行系への切り替えを検討している。
| 次のアクション | 具体的な内容 | 目標時期 |
|---|---|---|
| 銀行開拓 | 平日1日を使って片っ端から電話する | 9月中 |
| 提出資料の準備 | 稟議書ベースの資料を書籍を参考に整備 | 銀行開拓までに |
| ノンバンク借り換え | 西武信金への打診・条件確認 | 進行中 |
退職後は会社員という属性がなくなる。ただ、今の資産背景——保有物件・法人・キャッシュフロー——を活かせば、継続的に融資を引き出して規模を拡大していくことはできる。そのための土台を、退職前の今の段階から作っておく。
まとめ
今日のセミナーで得た最大の学びは「発想の順番」だ。物件を決めてから銀行を探すのではなく、銀行を開拓してから物件を探す。この順番を変えるだけで、融資の通りやすさが大きく変わってくる。
そして、仲介任せにしていると自分の評価が見えない。銀行担当者と直接会話することで初めて、自分の現在地と改善すべき点が分かる。
9月に銀行開拓を始める。退職前の、今この時期にやれることをやっておく。
📌 あわせて読みたい
- 不動産融資の本3冊——銀行員目線で書かれた本が投資家には一番効く
- FIRE後の生活拠点を探している——500万円以下の戸建2件を内見して、両方見送った話
- 不動産投資1棟目を買うまでの道のり——物件選び・融資・実際の流れ
- 退職後の収入を計算してみた——不動産4棟・年間キャッシュフローの実数公開
- 退職前にやっておくこと10選——会社員の信用があるうちにしかできない準備
- 会社員の信用を失う前に銀行と確認すること——退職前の融資対策
- 45歳でFIREするまでの全スケジュール——退職を伝えてから最終出社日までの2か月を記録する
- 不動産投資で法人をつくった理由——個人と法人の使い分けと、切り替えのタイミング
コメント