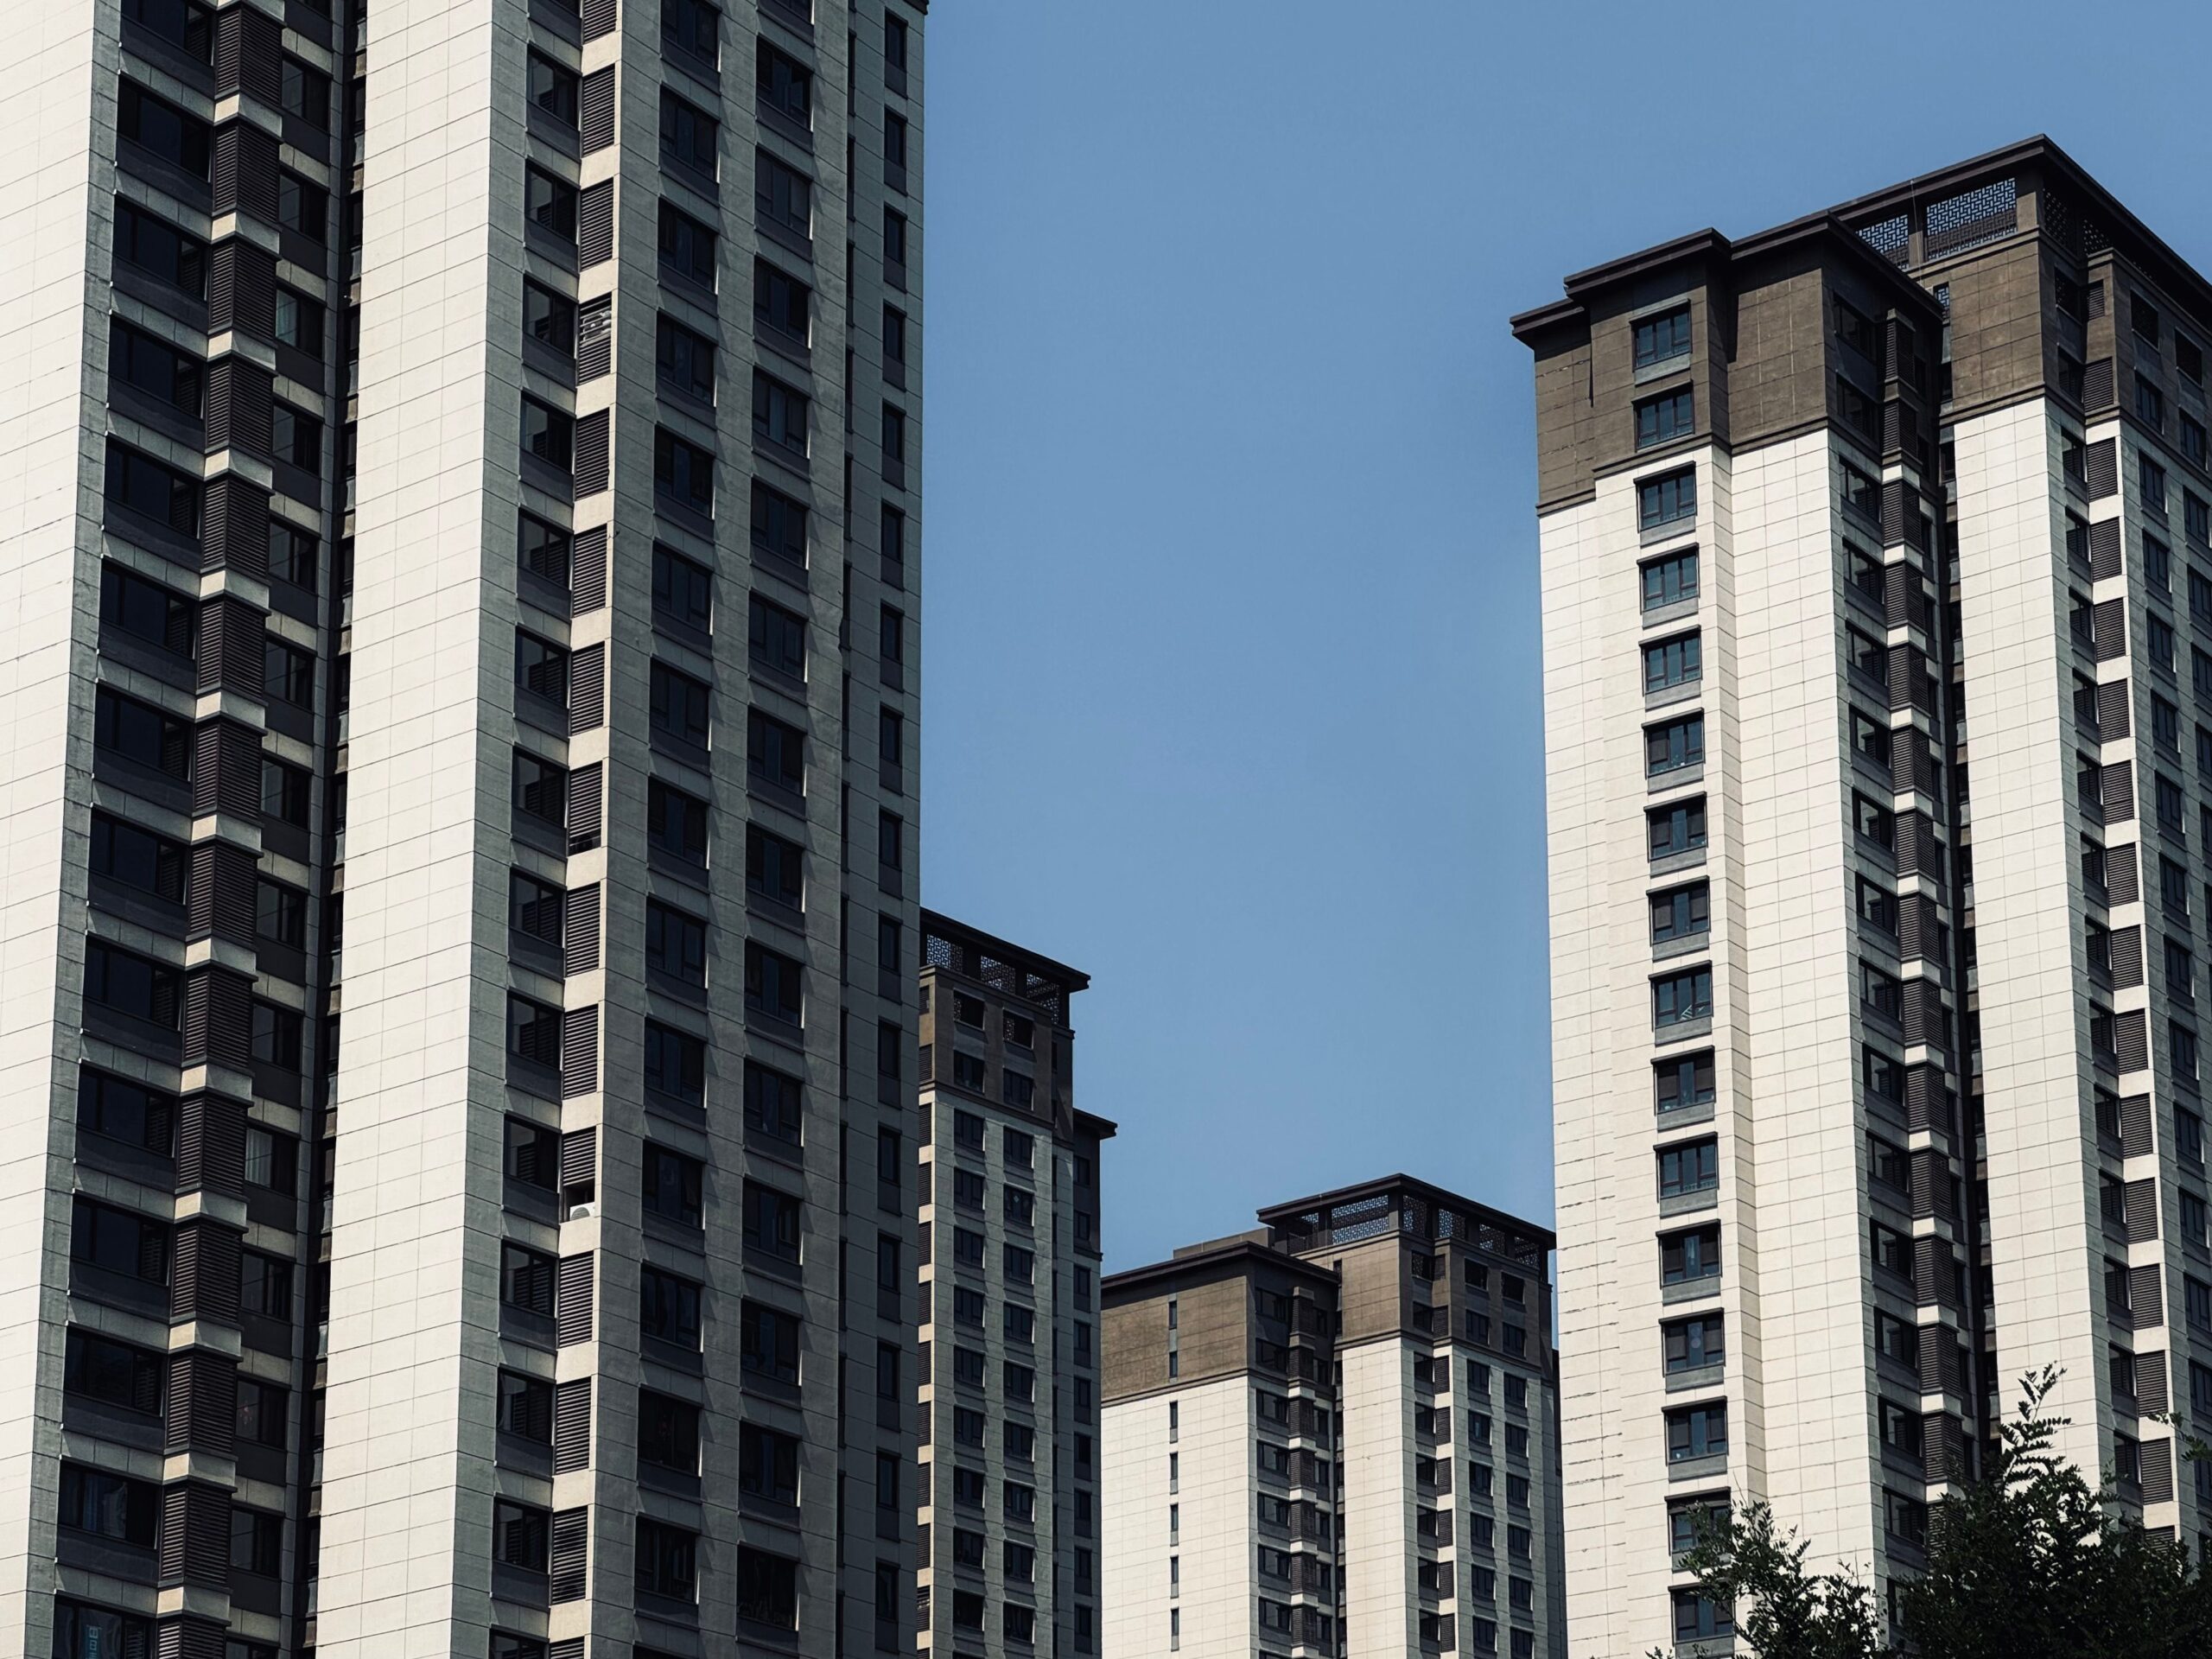
先日、会社で仲の良い同僚2人と3人で飲みました。50歳、43歳、そして私が46歳という奇妙な組み合わせです。年齢もバラバラで、それぞれが違う立場にいますが、不思議と気が合う3人です。私の退職や不動産の話も全部共有している、信頼できる仲間です。
今回は、43歳の彼の新居で飲もうという話になりました。
神奈川の31階タワマン、眺めが最高だった
彼は2023年に新築マンションの第1期に申し込んで購入しました。神奈川のそれなりに大きな駅から、雨に濡れずに歩けるタワーマンションです。広さは50平米ほどですが、31階からの眺めは圧巻でした。
スーパーへのアクセスもよく、庭の手入れもいらない。ゴミはいつでも出せる。管理の手間がない生活というのはこういうことか、と実感しました。高齢になったらマンション暮らしが向いているとよく言われますが、実際に体感するとその意味がよくわかります。自宅に不動産を買うことは全く考えていなかった自分でも、正直に言うと欲しくなりました(笑)。
ただ、彼は今そのマンションに週末しか帰れない
問題はここからです。
彼は今年の8月に転職しました。新しい職場は電車で2時間かかる距離にあります。そのため、今は職場の近くにも部屋を借りており、購入したタワマンに戻れるのは週末だけという生活になっています。
2023年に「この会社で働き続ける前提」で購入した物件が、転職によって週末専用の家になってしまった。住宅ローンを払いながら、別途家賃も払っている状況です。
「賃貸に出せばいいのでは」という話を自然にしてしまいましたが、それはできないという答えが返ってきました。
住宅ローンで買ったマンションを賃貸に出せない理由
住宅ローンは「居住用」として組んでいる融資です。賃貸に出す場合は「事業用」としての使途になるため、原則として住宅ローンのまま賃貸に出すことはできません。金融機関への無断転用は契約違反になります。
住宅ローンを持ちながら住めなくなるケースは、転職だけでなく転勤、単身赴任、生活スタイルの変化など様々な形で起きます。このあたりの詳細については、以前まとめた記事があります:住宅ローンで買った家を賃貸に出せるケースとは?転勤・単身赴任・転職・賃貸併用住宅を整理した
その場で「賃貸併用住宅という形であれば、住宅ローンを使いながら賃貸収入を得られるスキームがある」という話もしました。彼はその存在を知らなかったようで、「それを知っていれば…」という反応でした。
もちろん、購入時点に戻って賃貸併用に変えることはできませんが、住宅を買う前に選択肢として知っておくことの価値は大きいと改めて感じました。
ただ、ここから新しい賃貸不動産を購入することでまるで賃貸併用にしているような形にはできるかもしれませんが。それを心の賃貸併用住宅と呼ぶようです(笑)
10年間でマイホームにかかった費用はゼロ! FIREするための賢い住宅取得法 | 年収300万円からのFIRE入門 | ダイヤモンド・オンライン
「ノウハウをコンサルにできるんじゃない?」と言われた
そんな話の流れで、「そういったノウハウを欲しがっている人に共有すれば、コンサルとかできるんじゃない?」と言われました。
正直なところ、自分が持っている知識をマネタイズできるイメージが今は全くありません。でも、この飲み会を通じて感じたことがあります。
仲のいい友人が知らないまま損をしているかもしれない。知っていれば選択肢が増えたのに、情報を持っていなかっただけで不利な状況になっている——そういうケースが、身近なところにたくさんあるということです。
コンサルをやろうとは思いませんが、このブログを通じて少しでも「知らなくて損した」を減らせる情報を出し続けることには意味があると思っています。
住宅を買うタイミングと、ライフスタイルの変化
今回の話を聞いて改めて感じたのは、住宅購入のタイミングとライフスタイルの変化がいかにシンクロしにくいかということです。
2023年時点で「今の会社で働き続ける」という前提で買った物件が、3年後には週末しか帰れない場所になっている。人生はそう簡単に予測できるものではありません。
だからこそ、マイホームを購入する際は「今の生活に最適な家」だけでなく、「住めなくなったときにどうするか」を想定しておくことが重要です。住宅ローンを使うなら賃貸に出せない制約があること、転売する場合の売却損リスク、賃貸に出せる形にしておく方法——こうした視点を事前に持っておくかどうかで、選択肢の広さが変わります。
彼の31階の眺めは本当に素晴らしかった。でも、週末しか帰れないとわかったうえで選んだ物件ではなかった。それが今回の話の核心だと思います。
※住宅ローンの賃貸転用に関するルールは金融機関や契約内容によって異なります。実際に検討する際は、金融機関や専門家にご相談ください。
コメント