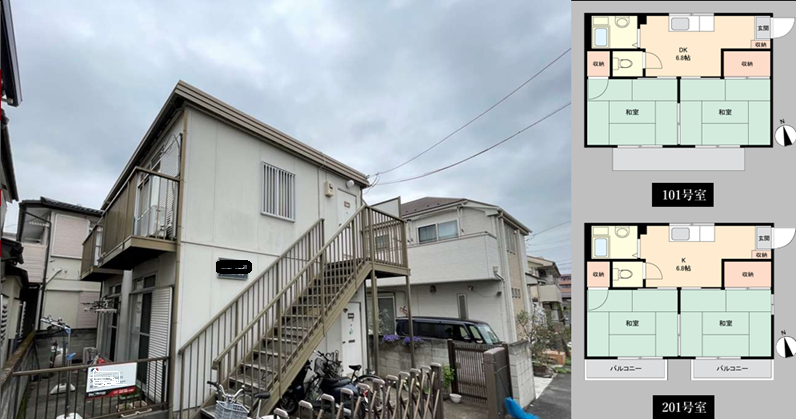
退職の準備を進めながら、もう1棟物件を購入したいと考えています。
FIREを目指しているといっても、私の場合は「働かない」ことが目標ではありません。不動産収入を中心に生活費を賄いながら、自分で仕事を選べる状態を作る——それが私の考えるFIRE(Financial Independence, Retire Early)の形です。そのための柱となる物件を、退職前にもう1棟加えておきたいと考えています。
物件探しを続けていた中で、条件が合いそうな物件が2件出てきました。どちらにも魅力があり、どちらにも気になる点がありました。
最初に数字を見たとき、判断は比較的簡単だろうと思っていました。ところが、表面利回り以外の要素——融資条件、自己資金、キャッシュフロー、ROI、土地値、出口戦略——を一つずつ整理していくうちに、思っていたより複雑な判断が必要だとわかりました。
今回は、その比較検討の過程を書きます。「どちらが正解か」という話ではありません。収益物件を選ぶとき、何を軸に考えるべきかを自分なりに整理した記録です。
【目次】
- 物件Aの概要
- 物件Bの概要
- まず比較したのは毎月の手残り
- 物件Bの現金購入、魅力的に見えた理由
- ROIで比較すると逆転した
- 株式投資とも比較した
- レバレッジが不動産投資の魅力である理由
- レバレッジにはリスクもある
- 土地値も重要な判断材料だった
- 物件比較表・ROI比較表
- 不動産投資と株式投資の比較
- 最終的に物件Aで進めたい理由
- 数字だけでは決められない
- 収益物件を比較するときのチェックリスト
物件Aの概要
最初に検討した物件Aは、東京郊外の急行停車駅から徒歩8分の場所にあります。急行が止まる駅というのは、各駅停車しか止まらない駅と比べると、都心へのアクセスのしやすさが違います。入居者の需要という観点では、重要な要素の一つです。
| 項目 | 内容 |
|---|---|
| 所在地 | 東京郊外 |
| 最寄り駅 | 急行停車駅・徒歩8分 |
| 価格 | 5,480万円 |
| 表面利回り | 8.02% |
| 構造・築年数 | 軽量鉄骨・築32年 |
| 間取り・戸数 | 1R×6戸 |
| 再建築 | 可(接道問題なし) |
| 融資想定先 | 静岡銀行 |
| 融資条件(想定) | 9割融資・35年・金利3.8% |
| 毎月の返済額(想定) | 212,500円 |
| 土地値(相続税評価) | 約4,200万円 |
物件Bの概要
物件Bは、東京郊外の各駅停車駅から徒歩4分という立地です。駅からの距離は物件Aより近い。ただし、各駅停車のみの駅であり、都心へのアクセスはやや劣ります。また、再建築については「建築許可が取得できれば可能」という条件付きで、物件Aに比べると出口の選択肢がやや限られます。
| 項目 | 内容 |
|---|---|
| 所在地 | 東京郊外 |
| 最寄り駅 | 各駅停車駅・徒歩4分 |
| 価格 | 2,700万円 |
| 表面利回り | 6.5% |
| 構造・築年数 | 軽量鉄骨・築36年 |
| 間取り・戸数 | 2DK×2戸 |
| 再建築 | 条件付き可(建築許可取得が前提) |
| 融資想定先 | L&Fアセットファイナンス |
| 融資条件(想定) | 7割融資・35年・金利3.8% |
| 毎月の返済額(想定) | 81,432円 |
| 土地値 | 物件Aとほぼ同等の水準 |
まず比較したのは毎月の手残り
収益物件の収益力を考えるとき、最初に確認するのはキャッシュフローです。キャッシュフローとは、家賃収入から経費・ローン返済を引いた後に実際に手元に残るお金のことです。いくら利回りが高くても、毎月の手残りがマイナスになるようでは、生活費を支える資産とはなりません。
今回の試算では、経費を家賃収入の20%と仮定しました。経費には、管理委託費、固定資産税、火災保険料、修繕費の積み立てなどが含まれます。ただし、この20%はあくまで私の試算であり、物件の状態・管理会社・修繕の頻度によって大きく変わります。築年数が古い物件ほど修繕コストは増える傾向があり、実際の数字は購入後に変動します。試算はあくまで参考値としてご理解ください。
計算結果をまとめると、以下のようになりました。
| 項目 | 物件A(融資利用) | 物件B(融資利用) | 物件B(現金購入) |
|---|---|---|---|
| 月間家賃収入(満室想定) | 約366,000円 | 約146,000円 | 約146,000円 |
| 経費(収入の20%) | 約73,000円 | 約29,000円 | 約29,000円 |
| 経費差引後の月収入 | 約293,000円 | 約117,000円 | 約117,000円 |
| 月間ローン返済額 | 212,500円 | 81,432円 | なし |
| 毎月の手残り(CF) | 約80,000円 | 約34,000円 | 約116,000円 |
※ 上記は満室想定・経費率20%での試算です。空室・修繕・金利変動などにより実際の数字は変わります。
物件Bの現金購入、魅力的に見えた理由
物件Bを現金で購入すると、毎月約11万6千円が手元に残ります。年間に換算すると約139万円です。ローン返済がない分、毎月の手残りは物件Aの約1.5倍になります。
この数字だけを見ると、物件Bの現金購入がもっとも安定した選択に見えます。借金を抱えないという精神的な安心感もあります。
ただ、ここで私は立ち止まりました。
「現金購入するということは、2,900万円近い自己資金を使い切るということだ。その2,900万円は、本当にここに全額使うべきか?」
毎月の手残りが多いことと、資金の使い方が効率的であることは、別の話です。そこで次に考えたのが、ROI(自己資金利回り)でした。
ROIで比較すると逆転した
ROIとは「Return on Investment」の略で、投じた自己資金に対してどれだけの収益が得られるかを示す指標です。計算式はシンプルです。
ROIの計算式
ROI(%)= 年間キャッシュフロー ÷ 自己資金 × 100
例えば、自己資金1,000万円を投じて年間100万円のキャッシュフローが得られるなら、ROIは10%です。自己資金2,900万円を投じて年間140万円なら、ROIは約4.8%です。
同じ年間収益額を追っていると見落としやすいのですが、ROIで見ると両者の差は歴然です。
| 比較項目 | 物件A(融資利用) | 物件B(現金購入) |
|---|---|---|
| 購入価格 | 5,480万円 | 2,700万円 |
| 表面利回り | 8.02% | 6.5% |
| 必要な自己資金(目安) | 約1,000万円 | 約2,900万円 |
| 年間キャッシュフロー(試算) | 約100万円 | 約140万円 |
| ROI(自己資金利回り) | 約10% | 約4.8% |
| 残る自己資金 | 約1,900万円(他に活用可能) | 約0円(ほぼ使い切り) |
※ 自己資金は物件価格の1割+諸費用の概算。融資条件・諸費用により変動します。年間CFは満室・経費率20%での試算です。
物件Aの方が年間キャッシュフローは少ないのに、ROIは約2倍以上です。これは、融資を活用することで自己資金を抑えているためです。残った約1,900万円は、別の投資や生活防衛費として活用できます。
この数字を見て、私の優先順位が変わりました。
株式投資とも比較した
不動産だけを見て判断するのは、もったいないと思っています。2,900万円という資金があるなら、不動産以外の選択肢も検討すべきです。
| 比較項目 | 不動産投資 | 株式投資(高配当株・インデックス) |
|---|---|---|
| レバレッジ | 融資で拡大可能 | 基本的に自己資金のみ(信用取引除く) |
| 収益の安定性 | 家賃収入は比較的安定(空室・修繕リスクあり) | 配当は変動・減配リスクあり |
| 流動性 | 低い(売却に時間がかかる) | 高い(いつでも売買可能) |
| 管理の手間 | あり(管理委託でも対応が必要な場面がある) | 少ない |
| インフレへの対応 | 家賃・資産価値が上がる可能性がある | 企業収益を通じてインフレの影響を受ける |
| 将来のリターン予測 | 空室・修繕・市場次第で変動 | 市場次第で変動(保証なし) |
| 節税効果 | 減価償却・経費計上などの活用余地がある | NISAなどの優遇制度あり |
| 参入のハードル | 高い(融資・物件調査・管理知識が必要) | 低い(少額から始められる) |
株式投資で年間5%程度のリターンを期待するという考え方もありますが、それは将来の期待収益であり保証されたものではありません。また、不動産のキャッシュフローとも性質が異なるため、単純比較はできません。
私が不動産を選んでいる最大の理由は、融資によるレバレッジです。自己資金1,000万円で5,480万円の資産を持ち、そこから家賃収入を得る——という構造は、株式投資では基本的に作れません。ROIの高さも、このレバレッジが前提になっています。
ただし、「不動産の方が株式より優れている」と言いたいわけではありません。私は両方を持っています。性質の違う投資を組み合わせることで、特定の市場環境や事態に対する耐性を持たせたいと考えているからです。
レバレッジが不動産投資の魅力である理由
融資を使って不動産を購入することを「レバレッジをかける」と表現します。自分の資金以上の資産を動かせるという点が、不動産投資の構造的な特徴です。
| メリット | デメリット・リスク |
|---|---|
| 自己資金を少なくして大きな資産を持てる | 借入が増え、返済義務が生じる |
| ROI(自己資金利回り)を高められる | 空室が続くと返済が苦しくなる |
| 残った自己資金を他の投資に回せる | 修繕費が重なるとキャッシュフローが悪化する |
| インフレ時に実質的な債務が目減りする効果がある | 金利上昇で返済額が増えるリスクがある |
| 家賃収入でローンを返済できる仕組みを作れる | 家賃が下落すると収支が崩れる |
| 融資が続かなくなると次の手が打てない | |
| 資産価値が下落すると売却時に損失が出る | |
| 借入残高が多いことによる精神的な負担 |
レバレッジは大きければいいというものではありません。自己資金と借入のバランス、毎月の返済余力、空室・修繕への対応力——これらをあわせて考えた上で、許容できる範囲の融資を組むことが重要です。
私が物件Aで9割融資を考えているのは、ROIの観点から合理的だと判断したからですが、それと同時に、残りの自己資金でいざというときに対応できる余力を確認しています。レバレッジは道具であり、使い方次第でプラスにもマイナスにも働きます。
土地値も重要な判断材料だった
今回、両物件ともに土地値(ほぼ物件価格に相当する水準)があることが、購入を前向きに検討できた理由の一つです。
物件Aの場合、相続税評価額ベースで土地値が約4,200万円あります。物件価格が5,480万円ですから、土地だけで価格の約77%をカバーしている計算です。もし将来、建物が老朽化して使えなくなったとしても、土地として売却するという選択肢が残ります。これが出口戦略の一つになります。
ただし、ここで注意が必要です。
相続税評価額(路線価ベースで計算される価格)は、実際の市場での取引価格とは異なります。一般的に相続税評価額は市場価格より低めに設定されていることが多いとされますが、立地・用途地域・形状・接道状況によっても大きく変わります。「土地値=将来必ずその価格で売却できる」という意味ではありません。市場価格は経済状況・需要・時期によって変動します。購入前には不動産鑑定や周辺取引事例の確認が不可欠です。
それを踏まえた上で、「建物の収益性」だけでなく「土地の価値」も含めて物件を評価することが、出口戦略を持った不動産投資には欠かせないと私は考えています。
最終的に物件Aで進めたい理由
以上の比較を経て、現時点では物件Aで進めたいと考えています。
その理由を整理すると、ROIが約10%と高いこと、土地値が約4,200万円と厚みがあること、急行停車駅という立地の安定性、融資条件として9割融資を想定できること、融資利用後も自己資金の余力が残ること——これらが総合的な判断です。
ただし、現時点での判断であることを強調しておきたいと思います。融資はまだ承認されていません。審査の結果によっては条件が変わることもあります。また、最終的な契約の前には、現地の確認、重要事項説明の内容精査、修繕履歴の確認、境界の確認、賃貸借契約の内容確認、インスペクション(建物調査)など、確認すべき事項が多く残っています。
これらのプロセスを経て、はじめて「買う」という判断になります。数字の比較は、その判断のための材料の一つに過ぎません。
数字だけでは決められない
ROIで10%と計算できても、それだけで購入を決めるわけにはいきません。
最寄り駅の街の雰囲気、周辺の入居者層、建物の管理状態、仲介会社の信頼性、融資を組む銀行との関係性、売主の事情、将来の修繕計画——これらはすべて数字に表れない要素ですが、実際のキャッシュフローに影響してきます。
現地を見に行ったとき、建物の外観・共用部の状態・ゴミ置き場の管理状況をチェックします。近隣の賃貸市場を確認し、同じ間取りの競合物件がどのくらいあるかも調べます。管理会社の実績も確認します。数字の上では良い物件でも、現地を見て「やめよう」と判断したことが過去に何度もありました。
今回、ROI・キャッシュフロー・土地値・レバレッジ・株式投資との比較まで行って気づいたことがあります。比較を徹底することで「なぜこの物件を選ぶのか」を自分の言葉で説明できるようになった、ということです。数字で整理することで、感覚的な判断ではなく、根拠のある判断ができます。そして自分が納得して購入できます。
不動産投資には、予想外の出来事がつきものです。空室が続く、修繕が重なる、家賃を下げざるを得ない——そういったときに「なぜ買ったのか」を自分が理解していないと、判断が揺れます。数字で比較するプロセスは、そのための土台を作る作業でもあります。
収益物件を比較するときのチェックリスト
📋 購入検討時の確認項目
【収益の確認】
- 表面利回りだけでなく、実質利回り(経費を差し引いた利回り)を計算したか
- 経費率の仮定は合理的か(管理費・修繕積立・固定資産税・保険料を含めているか)
- 空室時のシミュレーションもしているか(稼働率80%・70%の場合など)
【自己資金・ROIの確認】
- 必要な自己資金(頭金+諸費用)を正確に把握しているか
- ROI(年間CF ÷ 自己資金)を計算したか
- 他の投資先との比較をしたか(自己資金の最適な活用先を考えたか)
- 購入後に残る手元資金は十分か(緊急時の対応余力があるか)
【融資・キャッシュフローの確認】
- 融資条件(金額・金利・期間・審査基準)を複数行で比較したか
- 毎月の返済額と家賃収入のバランスは安全か
- 金利が上昇した場合のキャッシュフローを試算したか
【土地値・出口戦略の確認】
- 土地の評価(路線価・公示地価・周辺取引事例)を確認したか
- 再建築の可否、接道・用途地域を確認したか
- 将来の出口(売却・建替え・更地化)を複数イメージできているか
【物件・現地の確認】
- 現地を複数回・異なる時間帯に訪問したか
- 修繕履歴・大規模修繕の計画・残存耐用年数を確認したか
- 賃貸借契約の内容(賃料・契約期間・敷金・礼金)を確認したか
- 境界確認・インスペクション(建物調査)を実施するか検討したか
- 管理会社の実績・評判を確認したか
まとめ
今回の2つの物件を比較した結果を振り返ると、表面利回りで見ると物件Aが高く、現金購入時の月間キャッシュフローでは物件Bが有利、そしてROIで比較すると物件Aが約10%対物件Bの約4.8%と逆転する——という構造でした。
利回りだけ、キャッシュフローだけ、どれか一つの指標で判断していたら、答えが変わっていた可能性があります。複数の指標を並べて比較することで、初めて全体像が見えてきました。
収益物件の購入判断に「絶対の正解」はありません。同じ物件でも、自己資金の額・融資条件・退職時期・他の資産状況によって、最適な判断は変わります。この記事の数字もあくまで私の試算であり、読者の皆さんの状況に当てはまるとは限りません。ご自身の条件で計算し直すことをお勧めします。
私がFIRE後に目指しているのは、働かない生活ではありません。不動産収入が生活費の一定部分をカバーしてくれることで、仕事を選ぶ自由を持てる状態を作ることです。今回の物件も、そのキャッシュフローを支える1棟として考えています。融資審査が通り、現地確認が完了し、すべてのプロセスを経た上で、最終的な判断をする予定です。
今回の比較が、収益物件の購入を検討している方の参考になれば幸いです。
あなたが収益物件を選ぶとき、最初に確認するのはどの数字ですか?利回り・ROI・キャッシュフロー、それとも土地値でしょうか。よければコメントで教えてください。
📌 あわせて読みたい
- 不動産融資の本3冊——銀行員目線で書かれた本が投資家には一番効く
- FIRE後の生活拠点を探している——500万円以下の戸建2件を内見して、両方見送った話
- 不動産投資1棟目を買うまでの道のり——物件選び・融資・実際の流れ
- 退職後の収入を計算してみた——不動産4棟・年間キャッシュフローの実数公開
- 退職前にやっておくこと10選——会社員の信用があるうちにしかできない準備
- 会社員の信用を失う前に銀行と確認すること——退職前の融資対策
- 45歳でFIREするまでの全スケジュール——退職を伝えてから最終出社日までの2か月を記録する
- 不動産投資で法人をつくった理由——個人と法人の使い分けと、切り替えのタイミング
コメント