「もし今から不動産投資を始めるとしたら、何を買いますか?」
こういう質問をされることが増えた。不動産投資に興味はあるけど、何から始めればいいか分からない——そういう人からの質問だ。
正直、最初はうまく答えられなかった。自分が最初に買ったときの状況と、今の状況は全然違う。銀行の雰囲気も変わった。情報の量も増えた。金利の水準も変わってきた。
それでも改めて「今の自分が一棟目を買うとしたら」を真剣に考えてみたら、わりと明確な答えが出た。それをそのまま書いてみる。
【目次】
- 3,000万円前後の木造アパートから始める
- 最悪、自分の給与で返せる規模にする
- 今なら使う銀行——滋賀銀行・オリックス銀行
- 間取りは1Kより2K以上にする
- 地方物件で浄化槽は避ける
- 勉強の仕方——通勤時間と大家の会
- 経験を積んで次の一棟へ
- まとめ——一棟目で大事なのは「生き残ること」
3,000万円前後の木造アパートから始める
規模感から言うと、今なら3,000万円前後の木造アパートを選ぶ。
理由はシンプルで、この規模が一番バランスがいい。RCや鉄骨造に比べて物件価格が抑えられるぶん、頭金の負担が少ない。管理もシンプルで、トラブルの種類も限られる。一棟目で大きすぎる物件を買うと、問題が起きたときの対処が難しくなる。
木造は耐用年数が22年なので、築年数によっては融資期間が短くなるという問題はある。ただ、物件価格が安ければ月々の返済額が抑えられるので、その分をカバーできる場合も多い。あとは利回りで選ぶより、返済後にキャッシュが残るかどうかを基準にする。
一棟目は「儲ける」より「学ぶ」と思っている方がうまくいく気がする。管理会社とのやりとり、入退去のタイミング、修繕の判断——これを最初の一棟で経験しておくと、二棟目からが全然違う。
最悪、自分の給与で返せる規模にする
これはかなり大事なことだ。
空室が続いて、家賃収入がほぼゼロになった状態でも、自分の給与から返済が続けられる規模感の物件を選ぶ。「最悪の状況でも詰まない」という基準が、一棟目では特に重要だと思っている。
会社員の給与があることを、ちゃんと使いたい。これは単に安心感の話じゃなくて、融資の観点からも「給与から返せる規模」の物件は銀行が前向きになりやすい。無理な規模の物件を無理な条件で買うのは、最初の一棟目でやらなくていいことだ。
借入額が大きすぎると、精神的な余裕もなくなる。精神的な余裕がないと、判断を急いで後悔しやすくなる。余裕を持った設計で始めることが、長く続けるためには必要だと感じている。
今なら使う銀行——滋賀銀行・オリックス銀行
私が最初に物件を買った頃と比べると、会社員の不動産投資に対して積極的な銀行が増えた。
今なら、滋賀銀行やオリックス銀行あたりから検討する。どちらも、初めて不動産投資をする会社員に対して前向きに融資を検討してくれる傾向がある。エリアや物件条件によって変わるが、選択肢として知っておく価値がある銀行だ。
📌 銀行選びで押さえておきたいこと
- 地方銀行は対象エリアが限られることが多い(物件の所在地・居住地の縛り)
- ノンバンク系は融資が通りやすい反面、金利が高めになりやすい
- 一行だけに絞らず、複数に打診してみること
- 事前審査(仮審査)から動き、断られても次を当たる
自分が最初に融資を受けたとき、一行に断られてから次を探すまでのメンタルが正直きつかった。でも今は「断られるのは普通」という認識が広まっていて、諦めずに動く人が増えている。融資先の情報もネットで集めやすくなった。
どの銀行を使うかで、物件の選び方も変わってくる。「この銀行が融資してくれる物件を選ぶ」という視点で物件を探すのも、現実的な進め方だ。
間取りは1Kより2K以上にする
これは経験から強く言える。
駅から少し離れていても、間取りが広ければ入居者は決まる。逆に、駅に近くても狭い1Kは「なかなか決まらない」という状況が起きやすい。これは体感としてはっきりある。
特に地方では、車移動が前提の生活をしている人が多い。「駅から徒歩何分」の優先度が、都市部より低い。その代わりに「広さ」や「収納」を重視する入居者が多い。そういうエリアで1Kを持つと、空室リスクが上がる。
2Kや2DKの間取りは、単身者だけでなく、カップル・新婚・子育て世帯など幅広い層に対応できる。居住者の選択肢が広がるぶん、空室期間が短くなりやすい。長く住んでもらえる確率も高い。
⚠️ 1Kは都市部の駅近物件なら強いですが、地方や駅遠では苦戦しやすい傾向があります。エリアの賃貸需要に合った間取り選びが重要です。
ちなみに家賃単価でいうと、1Kより2Kのほうが高いので、部屋数が少なくても収益が確保しやすい場合もある。坪数当たりの収益を単純に比べると1Kのほうが有利に見えることもあるが、空室リスクを加味するとトータルで2Kが安定しやすいというのが私の感覚だ。
地方物件で浄化槽は避ける
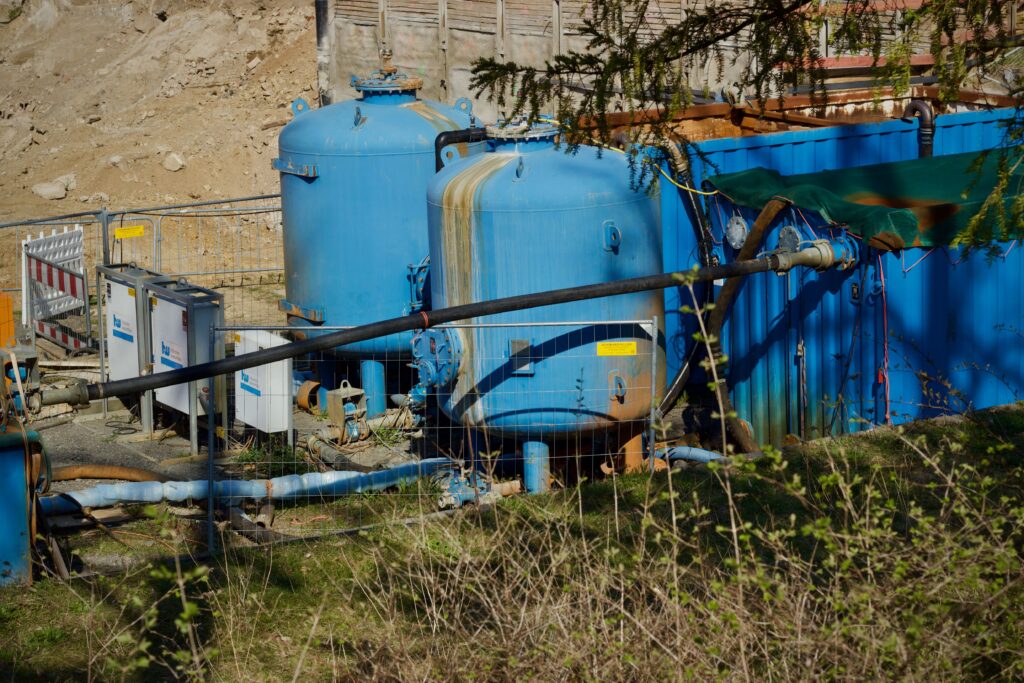
地方の一棟物件を探していると、「浄化槽(じょうかそう)」という言葉が出てくることがある。下水道が整備されていないエリアでは、各物件に浄化槽が設置されていて、そこで汚水を処理する仕組みだ。
これがかなりの曲者で、年に数回の清掃・点検が法的に義務付けられており、費用は全額オーナー負担になる。物件の規模によって違うが、年間数万円から十数万円かかることもある。これが毎年固定費として発生する。
最初に見落としやすいコストのひとつだ。物件価格が安くても、浄化槽のランニングコストを加えると利回りが思ったより下がる、という事態が起きる。
購入前に「下水道本管に接続済みか」を必ず確認する。接続されていない場合は、浄化槽のコストを収支計算に入れた上で判断してほしい。
勉強の仕方——通勤時間と大家の会
今は、初心者向けの情報がネットに山ほどある。私が始めた頃と比べると、無料で手に入る知識の量が段違いだ。これは本当に恵まれている時代だと思う。
ただ、情報の量が増えた分、質がバラバラなのも事実だ。「これが正しい」と思って進んだら、全然違う話だったということもある。
私は子育てで週末に時間がなかったので、通勤時間を使って本を読んだりネットで調べたりしていた。電車の中でできることは意外と多い。まとまった勉強時間が取れないなら、スキマ時間を積み上げる方法で十分勉強できる。
今もし始めるとしたら、加えて大家の会や不動産投資の勉強会に参加することを考える。理由はひとつで、「生の声が聞けるから」だ。
ネットや本で学べることと、実際にオーナーをやっている人から聞けることは全然違う。「この地域の管理会社はどうか」「このタイプの物件は今どうか」という生きた情報は、現場にいる人から聞くのが一番早い。同じ失敗を繰り返さないためにも、先人の話を聞ける場所を持っておくといい。
経験を積んで次の一棟へ
一棟目を安全な規模で買ったあとは、そこで学んだことを活かして二棟目を考える。
一棟目で学べることはかなり多い。管理会社との交渉、入退去のリズム、修繕の判断、確定申告の流れ、銀行への報告——これを一通り経験すると、二棟目の動き方が変わる。
また、一棟目の運営実績が出ると、次の融資審査でも有利になることが多い。「家賃収入が○万円入っている」という事実は、銀行にとって大きな材料になる。最初の一棟が「次への仕込み」にもなっているわけだ。
焦って複数棟を一気に買うより、一棟を丁寧に運営しながら次を探す方が、長く続けるためにはいいと思っている。少なくとも私はそういう進み方をしてきた。
まとめ——一棟目で大事なのは「生き残ること」
「今なら何を買うか」という問いに対する私の答えをまとめると、こうなる。
- 📐 規模感——3,000万円前後の木造アパート
- 💴 返済条件——最悪の状況でも給与で返せる規模
- 🏦 銀行——滋賀銀行・オリックス銀行など初心者に前向きな金融機関
- 🏠 間取り——1Kより2K以上。空室リスクが下がる
- 🚰 設備——浄化槽ではなく下水道本管接続済みを選ぶ
- 📚 勉強——通勤時間+大家の会などのリアルな場
一棟目で一番大事なのは「失敗しないこと」ではなく、「失敗しても続けられること」だと思っている。大きすぎる物件を無理な条件で買うと、一度の問題で撤退せざるを得なくなる。小さく始めて、経験を積んで、次につなげる——この流れが一番安定している。
あのころの自分に教えてあげられるとしたら、「もっと小さくていい、まず一棟やってみろ」と言う。大きな夢は、二棟目以降で広げればいい。
📌 あわせて読みたい
- 会社員が1棟目を買うまでの全記録——融資・物件探し・契約
- 不動産投資を始める前、私が本当に怖かったこと10選
- 不動産投資のメリット7選——20年会社員が実感した強み
- スルガ銀行で融資を受けた話——銀行選びで人生が変わる
- 確定申告のすすめ——不動産収入がある人が青色申告で変わったこと
※本記事は個人の体験・見解をもとにしています。不動産投資にはリスクが伴います。金融機関の融資条件・対応エリアは時期や物件状況によって変わります。実際の投資判断の前には、必ず最新情報の確認と、必要に応じて専門家への相談をお願いします。
コメント